障がい者グループホームは安定した事業だと聞く一方で、『実際は儲からない』『開業しても赤字になる』という情報もあり、本当に事業として成り立つのか不安に感じている方もいるのではないでしょうか。
障がい者グループホーム(共同生活援助)は、一律に「儲からない」事業ではありません。ただし、稼働率や人件費、物件費、障がい福祉サービス等報酬・加算、開業初期の資金計画などによって収支は変わります。平均的な利益率が黒字だからといって、自分が計画している事業所も同じように利益が残るとは限りません。
特にこれからグループホームを建築する場合は、開業後に簡単に変更しにくい土地・建物の固定費を、想定する利用者数や人件費、報酬などを踏まえて無理のない水準に設定することが重要です。建てられる金額だけで判断するのではなく、開業後も継続して負担できる建物費かどうかを、建築前に確認しておく必要があります。
これから開業する場合は「満床になれば利益が出るか」だけでなく、利用者が想定より集まらない場合や、人件費・固定費が計画を上回った場合でも事業を継続できるかまで確認しておくことが大切です。また、2026年は新規指定事業所に関する報酬上の取扱いも変わっているため、過去の収支モデルをそのまま事業計画へ当てはめることも避けた方がよいでしょう。
この記事では、最新の公的情報と実際の障がい者グループホームの事例をもとに「なぜ赤字になりやすいのか」「開業前にどの数字・条件を確認すべきか」を整理します。単に平均利益率を見るのではなく、自分の事業計画に無理がないかを判断するための材料としてご覧ください。
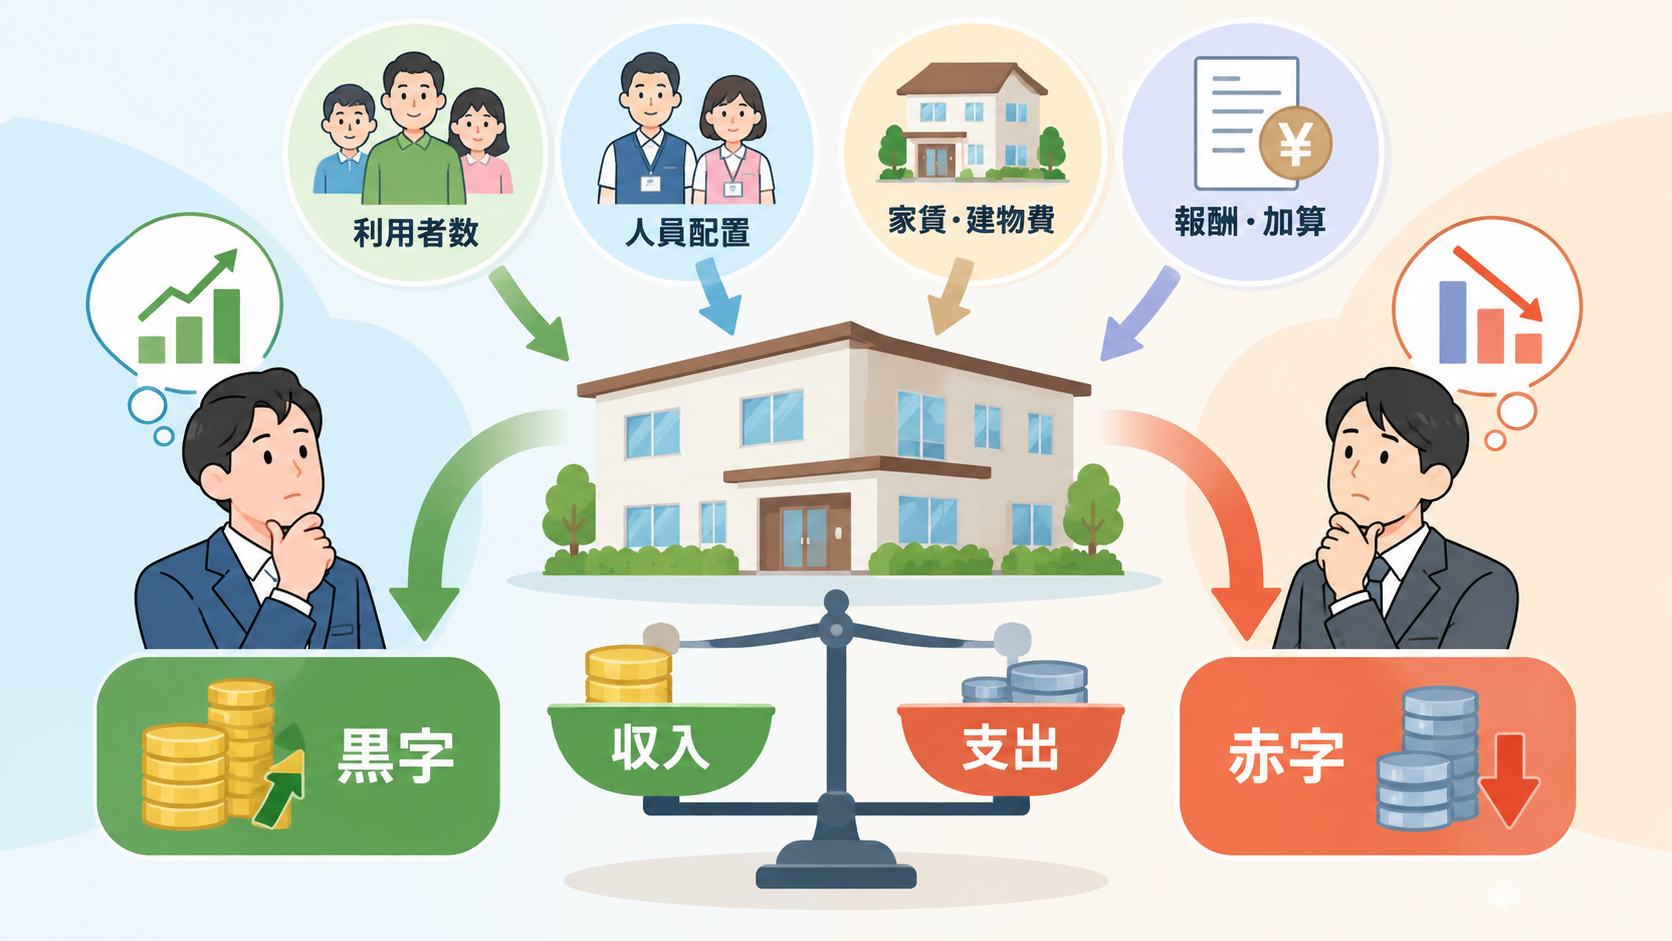
障がい者グループホーム(共同生活援助)は「儲からない」と一括りにできる事業ではありません。実際の収支は、利用者数や人員配置、建物にかかる費用、障がい福祉サービス等報酬など、複数の条件によって変わります。
そのため、開業を検討するときに確認したいのは「儲かる・儲からない」の二択ではなく、どのような条件で利益が残り、どのような条件では収支が厳しくなるのかという点です。
まずは、グループホーム経営の収支をどのような視点で捉えるべきか整理していきます。
障がい者グループホームの収支は、定員や売上だけで決まるものではありません。利用者がどの程度入居しているか、人員をどのように配置するか、家賃や建物にいくらかかるか、どの報酬・加算を算定できるかなど、複数の条件が関係します。
たとえば、同じ10室のグループホームでも、満室に近い状態を維持できている事業所と空室が続いている事業所では収入が変わります。一方で、利用者数が同じでも、人員配置や家賃などの支出が異なれば、最終的に残る利益は同じではありません。
つまり「グループホームは儲かる・儲からない」と事業そのものを評価するのではなく、収入と支出を左右する条件を組み合わせて判断する必要があります。
開業前の事業計画でも、満床になった場合だけを見て採算性を判断するのではなく、想定した利用者数に届かなかった場合や費用が計画を上回った場合まで考えておくことが大切です。具体的にどの条件が赤字につながりやすいのかは、後ほど詳しく整理します。
障がい者グループホームの収益性を調べると、国の調査やWeb上の記事で平均的な収支差率を目にすることがあります。こうしたデータは業界全体の傾向を知るうえでは参考になりますが、その数値を自分の事業計画にそのまま当てはめることはできません。
平均値には、地域や定員、利用者の状況、人員配置、家賃などの条件が異なる多くの事業所が含まれています。さらに、共同生活援助には複数のサービス類型があり、どの類型を選ぶかによっても報酬体系や必要な支援体制は異なります。
たとえば、全国平均で収支がプラスになっていたとしても、自分が開業する地域の家賃が高い、想定より利用者が集まらない、必要な人員が増えるといった条件が重なれば、平均と同じ収支になるとは限りません。反対に、平均値だけを見て「グループホームは儲からない」と判断するのも適切ではありません。
公的な平均値は事業全体の傾向を知るための参考値であり、自分の事業所が黒字になるかを判断する数字ではありません。
そのため、グループホーム経営の採算性を考えるときは、平均的な利益率だけで結論を出さず、自分が計画している定員・人員配置・物件費・報酬などの条件に置き換えて収支を確認する必要があります。次の章では、まず公的な収支データを確認しながら、その数字をどのように読み取ればよいのかを整理します。
障がい者グループホームの収益性を考えるうえで、公的な収支データは一つの判断材料になります。ただし、そこで示されている数値は、多くの事業所を集計した平均値です。
さらに、共同生活援助には「介護サービス包括型」「日中サービス支援型」「外部サービス利用型」があり、サービス類型によって収支の傾向も異なります。そのため「平均で何%の利益が出ているか」という数字だけを取り出して、自分が計画している事業所の収益性を判断するのは適切ではありません。
この章では、最新の公的データから共同生活援助の収支状況を確認したうえで、平均値を事業計画へ当てはめる際の注意点と、2026年に新規開業する場合に確認しておきたい報酬上の取扱いを整理します。
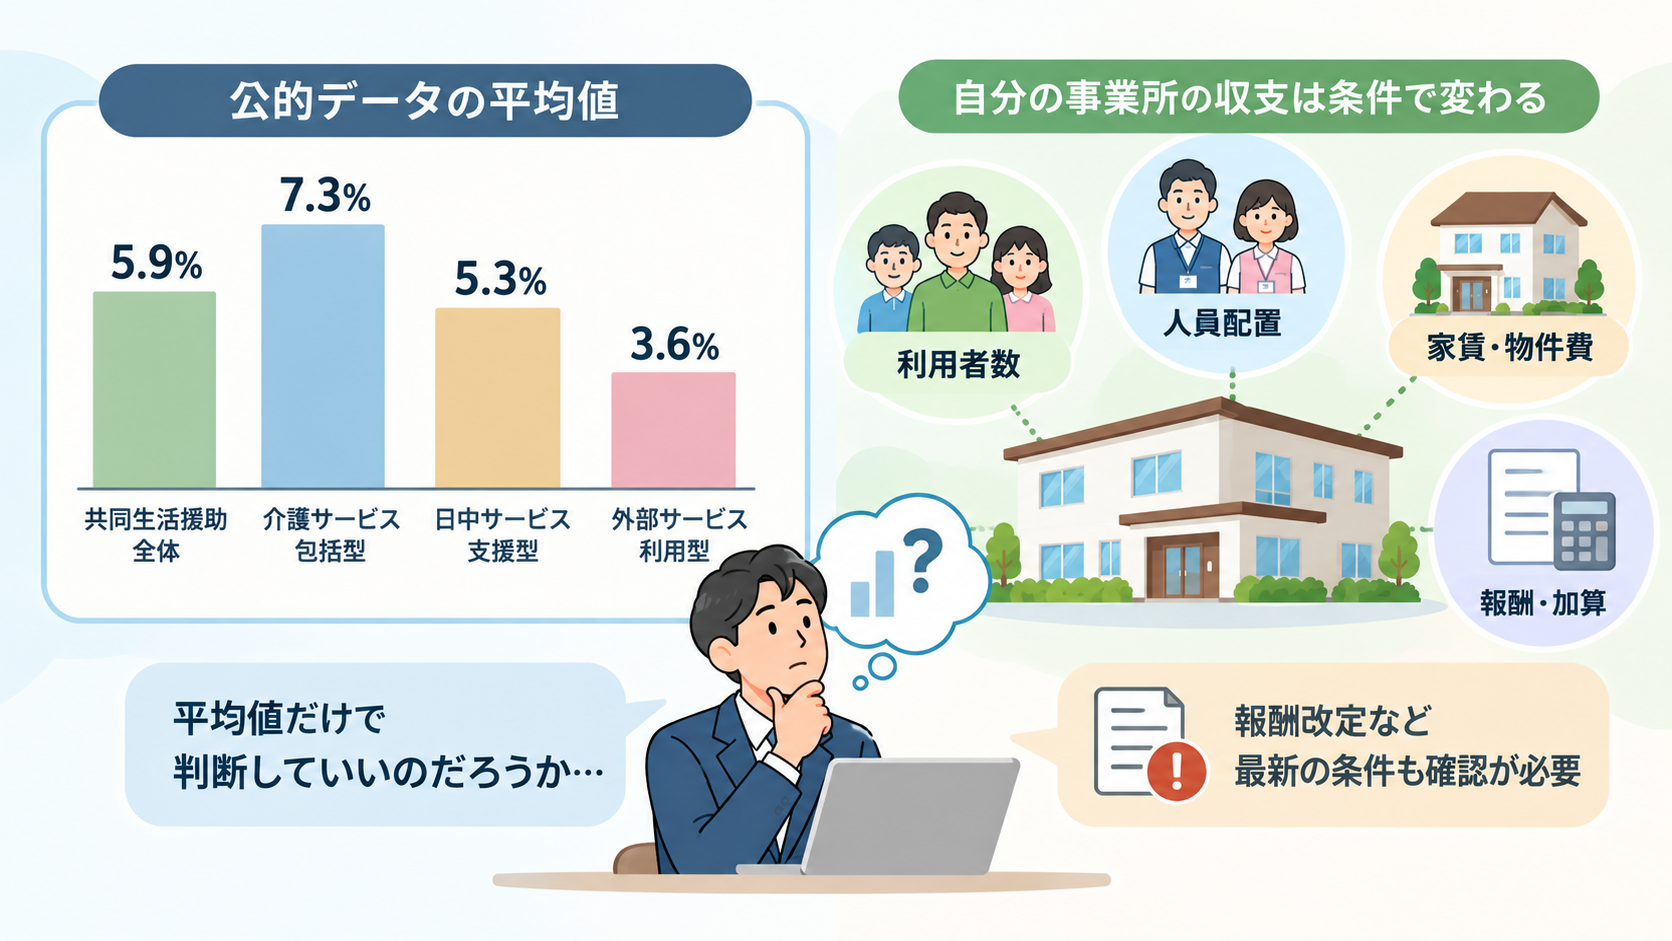
厚生労働省が2026年5月に公表した「令和7年障がい福祉サービス等経営概況調査」では、共同生活援助の令和6年度決算における収支差率は5.9%でした。収支差率とは、障がい福祉サービス等による収入から支出を差し引いた額が、収入に対してどの程度あるかを示す割合です。調査は全国の障がい福祉サービス等を対象としており、令和5年度・令和6年度の決算を調べています。
ただし「共同生活援助」という一つの平均値だけを見ると、実際の違いを見落とします。令和6年度の収支差率をサービス類型別に見ると、介護サービス包括型は7.3%、日中サービス支援型は5.3%、外部サービス利用型は3.6%となっており、同じ共同生活援助でも差があります。
| サービス類型 | 令和5年度 | 令和6年度 |
|---|---|---|
| 共同生活援助 全体 | 5.7% | 5.9% |
| 介護サービス包括型 | 5.6% | 7.3% |
| 日中サービス支援型 | 7.1% | 5.3% |
| 外部サービス利用型 | 2.7% | 3.6% |
※厚生労働省「令和7年障がい福祉サービス等経営概況調査結果の概要」の「物価高騰対策関連補助金を含む場合」の数値。収支差率=(障がい福祉サービス等の収入額-障がい福祉サービス等の支出額)÷障がい福祉サービス等の収入額。
公的データ上では共同生活援助全体の平均収支はプラスですが、サービス類型によって収支差率は異なるため「グループホームなら平均で5.9%の利益が出る」と捉えることはできません。
また、この調査は個々の事業所の将来の利益を予測するものではありません。実際の収支は、利用者数や人員配置、物件費など、それぞれの事業所が置かれている条件によって変わります。
まず公的データから分かるのは「共同生活援助全体では平均的に収入が支出を上回っている」というところまでです。自分が計画している事業所の利益率を考えるには、この平均値が何を表しているのかをもう一段掘り下げて見る必要があります。
前述した共同生活援助全体の収支差率5.9%は、あくまで調査対象となった事業所の平均です。これから開業するグループホームの事業計画に「売上の5.9%が利益として残る」と、そのまま当てはめる数字ではありません。
実際の収支を左右する条件は事業所ごとに異なります。同じサービス類型・同じ定員であっても、仮に家賃が月30万円の場合と50万円の場合を比較すると、家賃だけで年間240万円の差が生じます。さらに、利用者の入居状況や人員配置などが異なれば、収入と支出の両方が変わります。
また、厚生労働省の「令和7年障がい福祉サービス等経営概況調査」は、令和5年度・令和6年度の決算を調査したものです。つまり、すでに運営している事業所を含む過去の実績を集計したデータであり、これから新規開業する1事業所の収支を予測したものではありません。
収支差率は「障がい者グループホーム業界の収支傾向を見るための指標」として活用し、自分の事業所の利益は、想定する収入と人件費・物件費などを個別に積み上げて確認することが大切です。
特に開業前は、満床になった場合の収支だけを見ると、実際よりも利益が残りやすい計画になることがあります。利用者数が計画を下回った場合や、人件費などが想定を上回った場合も含めて試算しておくと、どの条件が収支に大きく影響するのかが見えやすくなります。
具体的な収入・費用の項目や計算方法については「障がい者グループホームの収支モデル」で詳しく扱い、本記事では「どのような条件で収支が悪化しやすいのか」を中心に整理していきます。
障がい者グループホームの収支を検討するときは、インターネット上で公開されている過去の収支モデルをそのまま事業計画へ当てはめないよう注意が必要です。障がい福祉サービス等報酬は改定されるため、モデルを作成した時点と現在では、収入の前提となる報酬の取扱いが異なる場合があります。
特に2026年は、新規開業を検討している事業者が確認しておきたい変更があります。令和8年度障がい福祉サービス等報酬改定により、2026年6月1日以降に新規指定を受ける共同生活援助事業所では、一定の例外を除き、介護サービス包括型・日中サービス支援型の基本報酬について所定単位数の1,000分の972に相当する単位数を算定する取扱いが設けられました。
これは単純に「2026年6月以降に開業するグループホームは、すべての報酬が一律2.8%下がる」という意味ではありません。厚生労働省は、重度障がい者への支援や地域の必要性などに配慮した措置も設けています。たとえば、対象となる加算を算定する利用者の基本報酬や、特定の支援体制加算を算定する事業所、対象地域に所在する事業所などでは、従前の報酬単価が適用される場合があります。
また、厚生労働省は2026年2月に「共同生活援助における運営や支援に関するガイドライン」を公表し、新規指定や運営状況の確認に関する留意事項も示しています。収支だけでなく、新規指定時に求められる事業運営の考え方についても最新情報を確認しておく必要があります。
そのため、数年前に作られた「定員○人なら売上○万円」といった収支モデルを見る場合は、数字だけを引用するのではなく、いつの報酬体系を前提にしているのか、どのサービス類型なのか、どの加算を見込んでいるのかまで確認することが欠かせません。
過去のモデルは収入・費用の構造を理解する参考にはなりますが、2026年に新規開業する場合は、現在の指定時期・サービス類型・報酬・加算などの条件に置き換えて収支を組み直す必要があります。
公的データを見ると、共同生活援助全体では平均的に収入が支出を上回っています。しかし、サービス類型によって収支差率には違いがあり、その平均値が自分の事業所にも当てはまるわけではありません。
さらに、2026年の新規開業では報酬上の取扱いにも変更があるため、過去の平均値や収支モデルだけを根拠に事業性を判断するのは避けたいところです。
収支を検討するときは、公的な平均値を「事業全体の傾向を知るための参考」としたうえで、自分が計画している利用者数、人員配置、物件費、報酬・加算などの条件に置き換えて考える必要があります。
では、実際にどのような前提が崩れると、想定していた収支が悪化しやすいのでしょうか。次の章では、障がい者グループホーム経営が赤字になりやすい条件を一つずつ確認します。
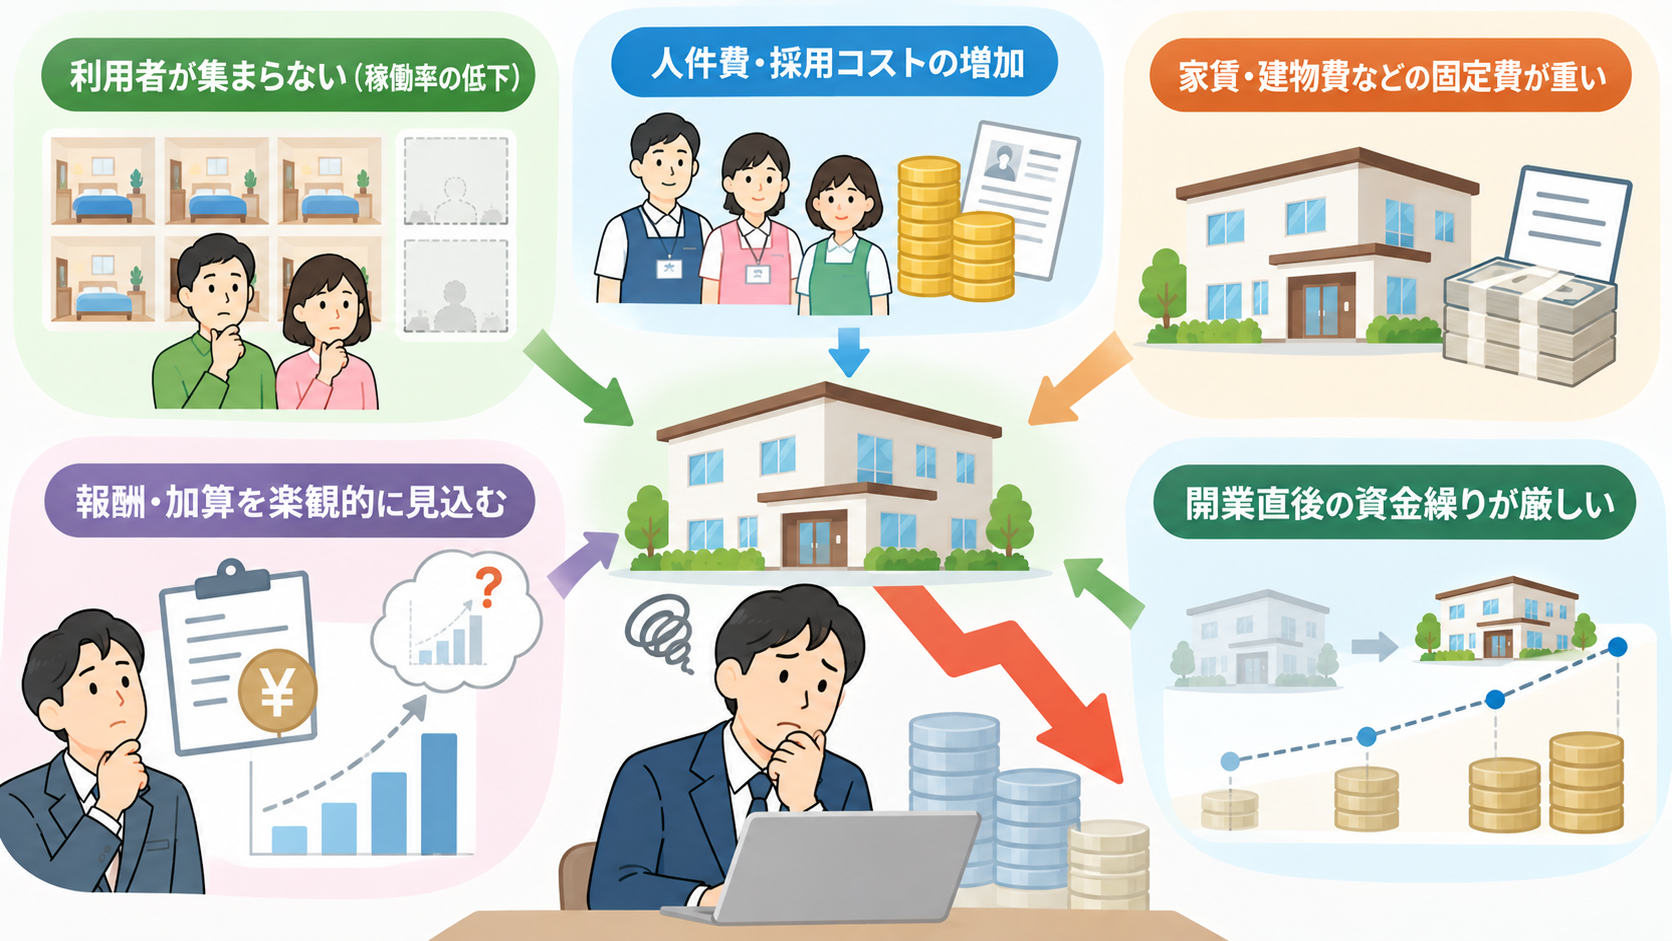
障がい者グループホームの収支が悪化する原因は、一つとは限りません。利用者が想定どおり集まらない一方で、人件費や家賃などの支出が計画を上回るなど、複数の条件が重なることで、当初は黒字を見込んでいた事業計画でも収支が厳しくなることがあります。
特に注意したいのは、利用者数が変われば収入も変動する一方、家賃や一定の人件費などは同じようには減らせない点です。また、報酬・加算を楽観的に見込んだ計画や、開業後に利用者が増えるまでの資金繰りを十分に考慮していない計画にも注意が必要です。
障がい者グループホームが赤字になりやすいかどうかは、稼働率・人件費・物件費・報酬や加算・開業初期の資金繰りといった条件を分けて確認することが重要です。
ここからは、それぞれの条件がなぜ収支悪化につながるのかを順番に見ていきます。
障がい者グループホームの収支を左右する大きな要素の一つが、利用者の入居状況です。事業計画では定員に近い利用者数を想定していても、開業後すぐにすべての居室が埋まるとは限りません。
利用者が想定より少なければ、障がい福祉サービス等報酬などの収入も計画を下回ります。一方で、空室があるからといって、建物の家賃や借入金の返済、光熱費などの支出が利用者数と同じ割合で減るわけではありません。必要な支援体制を維持するための人件費も発生します。
たとえば、10室のグループホームで10人の利用を前提に収支計画を立てていた場合、8人の利用が続けば、2室分の利用を前提としていた収入は見込めなくなります。しかし、建物にかかる固定費などは引き続き発生するため、その分だけ収支は当初の計画より厳しくなります。
そのため、障がい者グループホームでは「満床になったときに利益が出るか」だけでなく、想定より利用者が少ない状態が続いたときに収支がどう変わるかが重要です。
ただし「稼働率が○%を下回れば赤字になる」と一律に決めることはできません。必要な利用者数は、定員だけでなく、人員配置や家賃・建物費、算定する報酬・加算などによって変わるためです。
特に開業直後は、利用者が徐々に増えていくケースも想定しておく必要があります。満床時の売上だけを基準にすると、利用者が計画どおり集まるまでの期間に収支が悪化するリスクを見落としやすくなります。
障がい者グループホームでは、利用者への支援を行うために必要な人員を配置する必要があります。そのため、利用者数が計画を下回ったからといって、人件費も同じ割合で減らせるとは限りません。
特に、世話人や生活支援員、サービス管理責任者などの配置に加えて、夜間の支援体制をどのように組むかによっても必要な人員や勤務時間は変わります。開業前に最低限の人数だけで人件費を見積もっていると、実際の勤務体制を組んだ段階で計画との差が生じることがあります。
また、人件費として考えておきたいのは、毎月の給与だけではありません。求人媒体の利用料や人材紹介会社への手数料など、採用するための費用が発生する場合があります。欠員が出れば再度採用が必要になり、当初の事業計画では想定していなかった支出につながる可能性もあります。
たとえば、夜間を含む勤務シフトを組んだ結果、当初予定していた人数では対応できず、追加で職員を採用することになれば、人件費だけでなく採用費も増えます。利用者数がまだ十分に増えていない時期にこうした支出が重なると、売上が計画に届かない一方で費用が増え、収支が厳しくなりやすくなります。
人件費は「基準を満たすための最低限の人数」だけで見積もるのではなく、実際に必要となる支援体制や勤務シフトによって変動する費用として考える必要があります。
ただし、収支を改善するために単純に人員を減らせばよいわけではありません。障がい者グループホームには人員配置に関する基準があり、利用者に必要な支援を提供できる体制を整えることが前提です。人件費を抑えることから考えるのではなく、必要な支援体制を前提として、どの程度の人件費が発生するのかを事業計画へ反映することが重要です。
障がい者グループホームでは、家賃や建物にかかる費用も収支を左右します。特に注意したいのは、こうした費用の多くは、利用者が想定より少なくても継続して発生する点です。
たとえば、10室のグループホームで数室に空きがある状態が続いたとしても、賃貸物件であれば建物全体の家賃を支払う必要があります。新築や建物取得のために融資を利用していれば、借入金の返済も続きます。利用者が少ないことで収入が減っても、建物にかかる支出まで同じように減るわけではありません。
また、物件費は単純に「家賃が安ければよい」とも限りません。障がい者グループホームとして使用するには、建物の条件だけでなく、指定基準や建築・消防関係の法令などを確認する必要があります。物件によっては、開業に向けて改修や設備工事が必要になり、当初想定していなかった費用が発生する可能性もあります。
新築する場合も同様です。建築費だけを見るのではなく、土地の取得費や設計・設備などを含め、事業開始後にどの程度の支出を継続して負担することになるのかまで考える必要があります。
家賃や建物費が重い計画ほど、利用者数が想定を下回ったときにも固定的な支出が残り、収支への影響が大きくなりやすい点に注意が必要です。
さらに、物件は人件費などと比べても、開業後に簡単に条件を変更しにくい要素です。賃貸契約や建築・取得を進めてから「想定より固定費が重かった」と気づいても、すぐに別の物件へ切り替えられるとは限りません。
そのため、物件を決める段階から「この建物で開業できるか」だけではなく、想定する利用者数や収入に対して、家賃・建物費を継続して負担できる計画になっているかという視点も欠かせません。
障がい者グループホームの収入を見積もる際は、障がい福祉サービス等報酬だけでなく、要件を満たした場合に算定できる各種加算を含めて事業計画を作ることがあります。
ここで注意したいのは、加算は「開業すれば自動的に得られる収入」ではないという点です。加算ごとに対象となる利用者の状態や必要な人員配置、支援体制などの算定要件が定められており、実際に要件を満たせなければ、計画時に想定していた収入との差が生じます。
たとえば、共同生活援助には重度障がい者支援加算や医療的ケア対応支援加算などがありますが、それぞれ対象となる利用者や支援体制などの要件があります。厚生労働省の2026年度報酬改定資料でも、こうした加算について具体的な算定要件が示されています。
そのため、収支計画を作る段階で「この加算も算定できるだろう」と見込みだけで収入に含めると、実際に算定できなかった場合に売上が計画を下回る可能性があります。特に複数の加算をすべて算定できる前提で収支を組んでいる場合は、どの加算が成立しなくても事業を継続できるのかという視点も必要です。
また、報酬体系そのものが改定される可能性にも注意が必要です。2026年度には、6月1日以降に新規指定を受けた介護サービス包括型・日中サービス支援型の共同生活援助について、一定の配慮措置を除き、基本報酬を所定単位数の1,000分の972とする応急的な取扱いが設けられています。
この変更についても、単純に「すべての収入が2.8%減る」と考えるものではありません。重度障がい者への支援や地域の必要性などに応じて、従前の報酬単価を適用する配慮措置が設けられています。
収支計画では、報酬や加算を多く見込むほど数字上の売上は大きくなります。しかし重要なのは、「算定できた場合の売上」ではなく、自分の事業所がその報酬・加算の要件を実際に満たせるのかを確認したうえで収入を見積もることです。
報酬・加算の前提が崩れれば、利用者数が計画どおりでも想定していた収入に届かないことがあります。開業時点の制度と算定要件を確認せず、楽観的な収入だけを基準に事業性を判断することは、赤字につながる要因の一つになります。
障がい者グループホームの事業計画では、年間の売上と費用を計算して「最終的に利益が残るか」を確認することが重要です。ただし、年間収支が黒字になる計画だからといって、開業直後から資金繰りにも余裕があるとは限りません。
開業すると、利用者が十分に集まっていない段階でも、家賃や人件費、水道光熱費などの支払いは発生します。さらに、採用費や備品購入費など、開業時期に支出が集中する費用もあります。
たとえば、満床に近い状態になれば黒字になる事業計画でも、開業から一定期間は空室があり、売上が計画を下回る可能性があります。その間も職員の給与や家賃などを支払う必要があるため、年間では利益が見込める計画でも、手元資金が不足することがあります。
また、障がい福祉サービス等報酬は、サービスを提供したその日に入金されるものではありません。事業者はサービス提供後に請求を行い、審査・支払いを経て報酬を受け取るため、サービスを提供してから実際に資金が入るまでには時間差があります。
つまり、開業時に確認すべきなのは「最終的に黒字になるか」だけではなく、利用者が増えて収入が安定するまでの支出と、報酬が入金されるまでの時間差を含めて資金を維持できるかという点です。
ここで「開業資金は○か月分あれば十分」と一律に考えることはできません。必要となる資金は、利用者が増えるペースや人件費、家賃、借入金の返済、開業時に必要となる支出などによって変わるためです。
利益と資金繰りを分けて考えていないと「事業計画上は黒字なのに、支払いに必要な現金が足りない」という状況につながる可能性があります。特に開業初期は、安定稼働した後の年間収支だけではなく、月ごとの収入と支出の動きまで確認しておく必要があります。
障がい者グループホームの収支が悪化する背景には、利用者数の不足、人件費や物件費の増加、報酬・加算の見込み違い、開業初期の資金繰りなど、複数の要因があります。
特に注意したいのは、これらが一つずつ発生するとは限らないことです。利用者が想定より集まらず収入が計画を下回っている時期に、人件費や家賃などの支出が想定以上にかかれば、収支への影響はさらに大きくなります。
「満床になれば黒字になる」という計画だけではなく、収入が計画を下回る場合と、支出が計画を上回る場合の両方を考えておくことが、赤字リスクを把握するうえで重要です。
ただし、同じ定員のグループホームであっても、建物や人員配置などの条件が異なれば収支も変わります。次の章では、実際の事例をもとに、同じ定員でも経営条件にどのような違いが生まれるのかを見ていきます。
ここまで見てきたように、障がい者グループホームの収支は、定員だけで決まるものではありません。同じ10室のグループホームでも、家賃や人員配置、建物の規模・つくりなどの条件が異なれば、必要な費用や運営の仕方も変わります。
そのため「10室なら売上はいくら」「定員○人なら利益はいくら」といった数字だけで、事業性を判断することはできません。収支を見るときは、その数字がどのような建物・人員配置・費用などの前提から成り立っているのかまで確認することが重要です。
ここからは、実際の障がい者グループホームの収支例や建築事例、運営開始後に分かった課題をもとに、同じ定員でも経営条件にどのような違いが生まれるのかを見ていきます。
なお、ここで紹介する収支や建物の事例は、すべてのグループホームに当てはまる標準値ではありません。あくまで一つの実例として、自分の事業計画と比較するための参考としてご覧ください。
実際の収支例を見るときは「年間でいくら利益が残ったか」という結果だけではなく、その数字がどのような条件で成り立っているのかを確認することが重要です。
当社が携わった大阪府内の障がい者グループホームの一例では、1棟10室で、建物の家賃は月額約45万円。人員配置は6:1を基本とし、夜間支援を行い、サービス管理責任者を兼務する体制で運営されています。
この事例では、年間売上が約4,000万円、年間の経費が約3,000万円となっています。
| 項目 | 実例の条件・金額 |
|---|---|
| 規模 | 1棟10室 |
| 建物家賃 | 約45万円/月 |
| 人員配置 | 6:1 |
| 夜間支援 | あり |
| サービス管理責任者 | 兼務 |
| 年間売上 | 約4,000万円 |
| 年間経費 | 約3,000万円 |
※上記は当社が携わった事例の一例です。実際の収支は、利用者数、人員配置、家賃、報酬・加算、その他の経費などによって異なります。
単純に差し引けば年間約1,000万円が残る計算ですが、この数字だけを見て「10室のグループホームなら年間1,000万円程度の利益が出る」と考えることはできません。
この収支は「10室だから生まれた利益」ではなく、利用者の入居状況、人員配置、家賃、報酬・加算など、その事業所固有の条件が組み合わさった結果です。
たとえば、同じ10室でも家賃が高くなれば年間の支出は増えます。必要な職員数や勤務体制が変われば人件費も変わり、利用者の入居状況や算定できる報酬・加算が異なれば売上も変わります。前述した年間約4,000万円の売上と約3,000万円の経費は、こうした条件が変われば同じ数字にはなりません。
また、約1,000万円という差額を、そのまま事業者の最終的な手取りと捉えることにも注意が必要です。どの費用まで年間経費に含まれているかによって、最終的に残る金額の意味は変わるためです。
実際の収支事例を参考にするときは「10室でいくら儲かったか」ではなく、どのような条件でその売上と経費になったのかを自分の事業計画と比較することが重要です。具体的な収入・費用の内訳や収支の組み立て方については「障がい者グループホームの収支モデル」で詳しく解説します。
また、事業規模を考える際は、1棟10室だけで完結させるのではなく、将来的な複数棟運営まで見据える考え方もあります。
当社が携わった事例でも、既存施設が満床に近づいたことから、近隣でもう1棟を開設したケースがあります。近いエリアで複数の施設を運営することで、サービス管理責任者やスタッフが施設間をフォローしやすくなるなど、運営面でのメリットがあります。
新築だけでなく既存物件も選択肢に含めながら、将来的にどの程度の利用者を支援するのかまで想定して土地・建物を検討することも、事業計画を考えるうえで重要です。
障がい者グループホームの事業計画では「10室」「定員10人」といった定員数に目が向きがちですが、同じ10室でも必要な建物が同じになるとは限りません。
当社が携わった障がい者グループホームの建築事例を比較しても、同じ10室規模でありながら、ユニット構成や建物規模、必要な設備などは一様ではありません。ユニット構成が変われば、必要となる共用スペースや設備、建物全体のつくりも変わります。
また、敷地や建物の計画によって延床面積も異なります。さらに、消防設備をはじめ、必要となる設備や工事の内容も建物の条件によって変わるため「10室ならこの規模・この建築内容になる」と一律には決められません。
つまり、同じ10室でも「どのような建物で10人を受け入れるのか」によって、開業時に必要となる建物の条件は変わります。
これは収支を考えるうえでも重要です。定員が同じだからといって、建築・設備に必要な条件まで同じとは限らないため「10室のグループホームなら建築費は○万円」と定員だけから費用を当てはめると、実際の計画との差が生じる可能性があります。
ただし、建物規模やユニット構成が異なるからといって、必ず建築費が高くなる・安くなると判断できるわけではありません。建築費は建物面積や仕様、設備、敷地条件、工事時期など複数の要素によって変わります。
そのため、グループホームの事業性を検討するときは、定員から売上を考えるだけではなく、その定員を受け入れるためにどのような建物・設備が必要になり、どの程度の費用を負担する計画になるのかまでセットで確認することが大切です。
建物にかかる費用については「障がい者グループホームの建築費」、建物計画については「障がい者グループホームの間取り」でも詳しく解説しています。
障がい者グループホームでは、図面上では問題がないように見える建物でも、実際に運営を始めてから「こうしておけばよかった」と気づくことがあります。
当社がグループホーム運営事業者へ行ったインタビューでも、実際に施設を運営したからこそ分かった建物や動線についての意見がありました。たとえば、職員が業務を行うスペースの使い方や、建物内外を移動する動線などは、図面だけでは実際の使い勝手まで判断しにくい部分です。
グループホームは、利用者が生活する住まいであると同時に、職員が日々支援を行う場所でもあります。居室数を確保することだけを優先すると、職員が記録や事務作業を行うスペース、利用者を見守りながら移動する動線などが、実際の運営方法と合わなくなる可能性があります。
また、階段などの移動経路についても、建築上設置できるかだけでなく、日々の支援や職員の移動を想定して考えることが大切です。実際の使い方によっては、運営を始めて初めて不便さに気づくこともあります。
建物計画では「10室を確保できるか」だけではなく、開業後に利用者と職員がどのように建物を使うのかまで想定しておくことが重要です。
こうした建物・動線の違いが、そのまま一定額の利益減少につながると一律に判断することはできません。しかし、運営方法に合わない建物であれば、職員の業務負担や施設の使い勝手に影響する可能性があります。そのため、土地や建物を決める段階から、実際の運営を想定した計画が必要です。
収支表だけを見ていると、家賃や建築費といった「金額」は確認できても、その建物でどのように支援・運営することになるのかまでは分かりません。グループホームの事業性を考える際は、数字だけでなく、建物と実際の運営が合っているかという視点も持っておく必要があります。
実例からも分かるように、障がい者グループホームの収支は「10室だからこの売上・利益になる」と定員だけで判断できるものではありません。
同じ10室でも、家賃や人員配置、報酬・加算などが異なれば収支は変わります。また、ユニット構成や建物規模、必要な設備などが違えば、開業時に必要となる建物の条件も同じではありません。さらに、実際に運営を始めてから、職員の業務スペースや移動動線など、収支表だけでは見えない課題に気づくこともあります。
大切なのは、定員や想定利益といった一つの数字だけを見るのではなく、その数字がどのような建物・人員配置・運営条件によって成り立っているのかまで確認することです。
公的な平均値も実際の10室の収支事例も、自分の事業所が同じ結果になることを示すものではありません。あくまで比較材料として活用し、自分が計画している土地・建物・人員配置・収入・支出の条件に置き換えて考える必要があります。
では、開業前の段階で具体的にどの条件を確認しておけばよいのでしょうか。次の章では、ここまで整理した赤字要因と実例をもとに、自分の事業計画を確認するための判断ポイントを整理します。
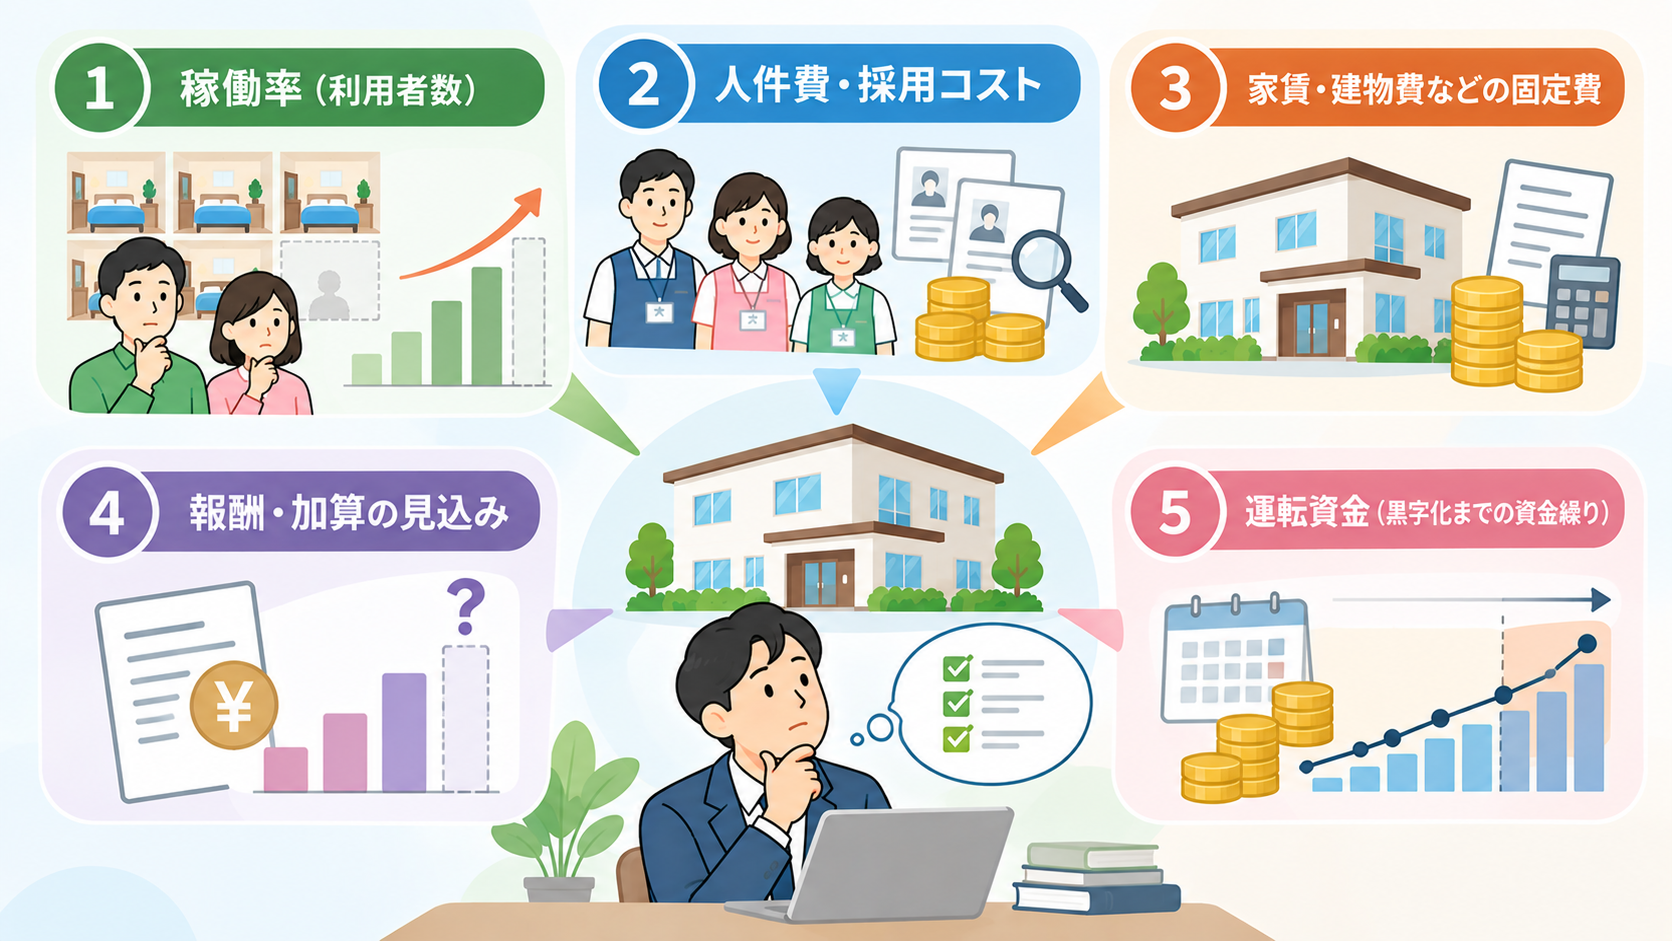
ここまで見てきたように、障がい者グループホームの収支は、稼働率や人件費、物件費、報酬・加算など複数の条件によって変わります。そのため、開業前の事業計画では「予定どおり運営できれば黒字になるか」だけを確認するのでは十分とはいえません。
重要なのは、利用者が想定より集まらない、人件費が増える、予定していた加算を算定できないなど、計画より厳しい条件になった場合でも事業を継続できるかを確認することです。
これは、開業前の段階ですべてを正確に予測するという意味ではありません。実際の利用者数や採用状況などを完全に予測することは難しいため、あらかじめ複数のケースを想定し、どの条件が変わると収支が厳しくなるのかを把握しておくことが大切です。
ここからは、開業前の事業計画で確認しておきたいポイントを、稼働率・人件費・物件費・報酬や加算・運転資金の5つの視点から整理します。
障がい者グループホームの事業計画を作るとき、まず確認したいのが利用者数の想定です。満床になった場合の収支だけでなく、利用者が計画どおりに集まらなかった場合の収支も試算しておく必要があります。
たとえば10室のグループホームであれば、10人が利用している場合だけではなく、9人、8人と利用者が少ないケースでも、売上と費用がどのように変わるかを確認します。
このとき重要なのは、単純に利用者数に比例してすべての費用を減らさないことです。利用者が少なくなれば収入は変わりますが、家賃や借入金の返済などは基本的にそのまま発生します。人件費についても、必要な支援体制があるため、利用者が1人減ったからといって同じ割合で減らせるとは限りません。
そのため、次のように複数のケースを並べて確認すると、稼働率の変化による影響を把握しやすくなります。
| 想定ケース | 確認すること |
|---|---|
| 満床に近いケース | 計画どおり利用者が集まった場合にどの程度収支が残るか |
| 利用者がやや少ないケース | 収入減に対して固定的な支出を負担できるか |
| 利用者がさらに少ないケース | どの時点から資金繰りや事業継続が厳しくなるか |
ここで「稼働率○%以上なら安全」と一律の基準を置くことはできません。同じ10室でも、家賃や人件費、報酬・加算などが異なれば、必要となる利用者数も変わるためです。
開業前に確認したいのは「満床になれば黒字になるか」ではなく「利用者数が計画を下回ったとき、どこまでなら事業を継続できるのか」です。
たとえば、利用者が1人減っただけで赤字になる計画と、数人少ない状態でも一定期間は支出を賄える計画では、同じ満床時の利益が出るとしても、利用者数の変動に対する余裕は異なります。
満床時の収支は事業計画の一つのケースとして確認しつつ、利用者数を段階的に変えて試算することで、自分の計画が稼働率の変化にどの程度耐えられるのかを把握しやすくなります。具体的な収入・費用を使った試算方法については「障がい者グループホームの収支モデル」で詳しく確認できます。
稼働率とあわせて確認したいのが、人件費が当初の想定を上回った場合の収支です。事業計画では予定している人員配置をもとに人件費を計算しますが、実際の運営では、その金額どおりに収まるとは限りません。
たとえば、職員の退職によって新たな採用が必要になったり、想定していた勤務シフトでは対応できず追加の人員が必要になったりすれば、給与だけでなく採用にかかる費用も増える可能性があります。夜間の支援体制など、実際の利用者に必要な支援によって勤務体制が変わることも考えられます。
そのため、事業計画では予定している人件費だけでなく、人件費が増えたケースも試算しておくことが大切です。
| 想定ケース | 確認すること |
|---|---|
| 計画どおりの人件費 | 想定している人員配置・勤務体制で収支が成立するか |
| 人件費が増えたケース | 追加配置や勤務時間の増加があっても収支を維持できるか |
| 採用費も発生したケース | 採用費を含めても資金繰りに無理がないか |
ここで確認したいのは「何人まで減らせるか」ではありません。障がい者グループホームでは、必要な人員配置基準を満たすことに加え、実際の利用者に必要な支援を提供できる体制を整えることが前提になります。
見るべきなのは、人員を最低限まで減らした場合の利益ではなく、必要な支援体制を確保したうえで人件費が計画を上回っても事業を継続できるかです。
たとえば、満床時には十分な利益が残る計画でも、人件費が少し増えただけで赤字になるのであれば、人件費の変動に対する余裕が小さい事業計画と考えられます。さらに、利用者数が想定を下回る時期と追加の採用が必要になる時期が重なれば、収入の減少と支出の増加が同時に発生する可能性もあります。
開業前には、想定している人員配置と人件費を基準にしながら、追加の人員や採用費が発生した場合のケースも試算し、どの程度まで支出の増加に対応できる計画なのかを確認しておきましょう。
また、人件費率を考えるうえでは、必要な支援体制を確保したうえで、サービス管理責任者などの有資格者をどのように配置するかという視点も重要です。
共同生活援助では、利用者数が30人以下の場合、サービス管理責任者は1人以上とされています。そのため、1棟10室だけで事業計画を考えるのではなく、近隣で複数棟を運営し、20~30名程度を支援する事業規模まで見据えて人員配置を検討することも一つの考え方です。
実際に当社が土地探しから携わった東大阪市の事例では、すでにグループホームを運営していた事業者が、既存施設が満床に近づいたことから、近隣でもう1棟を開設しています。施設同士を近くすることで、サービス管理責任者やスタッフが施設間をフォローしやすくなるなど、運営面でのメリットがあります。
ただし、複数棟で運営すれば必ず人件費率が下がるわけではありません。必要な人員配置や利用者への支援体制を確保することを前提に、利用者数や施設間の距離、勤務体制などを含めて検討することが重要です。
物件を選ぶときは「この家賃なら借りられる」「この金額なら建てられる」という開業時点の判断だけでなく、開業後もその費用を継続して負担できるかを確認する必要があります。
賃貸物件であれば毎月の家賃、新築や建物取得で融資を利用する場合は返済など、建物にかかる支出は長期間続きます。利用者が計画どおり集まっているときには問題なく支払える金額でも、稼働率が下がれば収入に占める固定費の負担は相対的に大きくなります。
そのため、物件費についても満床時の収支だけではなく、利用者数が計画を下回ったケースと組み合わせて確認することが重要です。
| 想定ケース | 確認すること |
|---|---|
| 計画どおりの利用者数 | 家賃・返済などを負担しても収支が成立するか |
| 利用者数が計画を下回る | 収入が減っても固定的な建物費を支払い続けられるか |
| 人件費なども増える | 複数の条件が悪化しても資金繰りを維持できるか |
たとえば、先ほど紹介した10室の事例では、建物の家賃は月額約45万円でした。しかし、この金額を「10室なら月45万円程度まで大丈夫」という基準にすることはできません。同じ10室でも、売上や人員配置、その他の経費が異なれば、負担できる家賃も変わるためです。
確認したいのは家賃や建築費が相場より高いか安いかではなく、自分の事業計画の収入と支出に対して、その固定費を継続して負担できる水準になっているかです。
また、物件価格や家賃だけで判断しないことも重要です。賃料が抑えられていても、障がい者グループホームとして使用するために改修や設備工事が必要になれば、開業までの費用は増えます。新築の場合も、建築費だけでなく、土地や設備など事業開始までに必要となる費用を含めて考える必要があります。
物件を契約したり建築計画を進めたりした後では、固定費の前提を簡単に変更できない場合があります。土地や建物を決める前に、想定どおりのケースだけでなく収入が下振れしたケースでも支払いを継続できるかを試算し、事業全体の収支から物件費の水準を判断することが大切です。
障がい者グループホームの事業計画では、基本報酬だけでなく、要件を満たすことで算定できる加算を収入として見込む場合があります。ただし、計画している加算をすべて算定できる前提だけで収支を組むと、実際の収入が想定を下回ったときに事業計画との差が大きくなる可能性があります。
加算にはそれぞれ算定要件があり、事業所の体制や利用者の状況などによって、算定できるものは異なります。そのため「開業すればこの加算を受け取れる」と考えるのではなく、自分の事業所が要件を満たせるかを確認したうえで収入へ反映する必要があります。
開業前の収支計画では、予定している報酬・加算をすべて算定できるケースだけでなく、一部を算定できなかった場合も試算しておくと、収入の変化に対する事業計画の余裕を確認しやすくなります。
| 想定ケース | 確認すること |
|---|---|
| 想定した報酬・加算を算定できる | 計画どおりの収入でどの程度利益が残るか |
| 一部の加算を算定できない | 収入が減っても固定費や人件費を負担できるか |
| 報酬上の条件が当初想定と異なる | 最新の制度を反映しても事業計画が成立するか |
特に注意したいのが、過去に作成された収支モデルを参考にする場合です。障がい福祉サービス等報酬や新規指定事業所に関する取扱いは変更されることがあるため、以前の単価や算定条件をそのまま現在の事業計画へ使えるとは限りません。
確認したいのは「加算を最大限算定できれば黒字になるか」ではなく、見込んでいた加算を一部算定できない場合や、現在の報酬上の条件を反映した場合でも事業を継続できるかです。
これは、加算を収支計画に入れてはいけないという意味ではありません。算定できる根拠を確認したうえで計画へ反映し、それとは別に収入が下振れするケースも用意しておくことが重要です。
また、報酬・加算だけを単独で確認するのではなく、これまで見てきた稼働率や人件費、物件費と組み合わせて考える必要があります。利用者数が想定を下回り、さらに一部の加算も算定できなかった場合など、複数の条件が同時に悪化したケースまで試算しておくと、自分の事業計画の弱い部分を把握しやすくなります。
開業時点の制度や算定要件を確認し「想定どおりの収入」と「収入が下振れした場合」の両方で収支を確認しておくことが、無理のない事業計画を作るうえで重要です。
事業計画上では年間で利益が出る見込みでも、開業直後から毎月安定して利益が残るとは限りません。そのため、収支計画とあわせて確認しておきたいのが、事業が安定するまでの運転資金です。
開業後は、利用者がまだ十分に集まっていない時期でも、家賃や人件費、水道光熱費などの支出が発生します。また、利用者が増えて売上が発生していても、サービス提供から実際の入金までには時間差があるため「売上があること」と「その月の支払いに使える現金があること」は同じではありません。
そのため、年間の利益だけを見るのではなく、開業後の資金の動きを月ごとに確認しておくことが重要です。
| 確認する項目 | 見ておきたいポイント |
|---|---|
| 開業直後の利用者数 | 満床になるまでの期間も支出を賄えるか |
| 毎月の固定的な支出 | 家賃・人件費などを継続して支払えるか |
| 売上と入金のタイミング | 入金前に必要となる支払いへ対応できるか |
| 想定より黒字化が遅れた場合 | 追加の資金が必要になる時期を把握できているか |
確認したいのは「年間では黒字になるか」だけではなく、事業が安定するまで毎月の支払いを続けられるだけの資金を確保できているかです。
たとえば、年間収支では黒字になる計画でも、開業当初の利用者数が想定より少なければ、一定期間は支出が収入を上回る可能性があります。さらに、人件費の増加や予定していた加算を算定できない状況が重なれば、事業が安定するまでに必要となる資金も変わります。
ここでも「運転資金は○か月分あれば十分」と一律に考えることはできません。必要な金額は、家賃や人件費など毎月の支出、利用者が増えるまでの想定期間、入金のタイミングなどによって異なるためです。
開業前には、満床時の年間収支だけでなく、開業後の利用者数や収入・支出を月ごとに置き、手元資金がどのように増減するかを確認しておきましょう。黒字化が当初の予定より遅れたケースまで試算することで「利益が出る計画か」だけでは見えない資金繰りのリスクを把握しやすくなります。
ここまで確認してきた稼働率、人件費、物件費、報酬・加算、運転資金は、それぞれが独立しているわけではありません。利用者数が想定を下回れば収入が減り、その時期に人件費が増えたり、予定していた加算を算定できなかったりすれば、さらに収支は厳しくなります。
そのため、開業前には「満床なら黒字になる」という一つの収支計算だけではなく、少なくとも次の項目について、自分の事業計画で説明できる状態にしておくことが重要です。
| 確認項目 | 開業前に確認したいこと |
|---|---|
| 稼働率 | 利用者数が想定を下回った場合でも収支が成り立つか |
| 人件費 | 追加配置や採用費が発生しても対応できるか |
| 物件費 | 収入が下振れしても家賃・返済などを継続して負担できるか |
| 報酬・加算 | 算定要件を確認し、一部を算定できないケースも試算しているか |
| 運転資金 | 黒字化が遅れても毎月の支払いを継続できるか |
この中に「実際に何人利用すれば収支が成り立つのか分からない」「必要な人員配置を反映した人件費を計算できていない」「どの加算を算定できるのか確認できていない」といった項目があれば、事業計画を確定する前に前提条件を整理し直す必要があります。
赤字にならないために重要なのは、すべてを楽観的な条件でそろえることではなく、収支を左右する前提を一つずつ確認し、条件が変わった場合でも事業を継続できるかを把握しておくことです。
また、分からない項目を無理に仮定して数字を埋めると、見た目上は黒字の事業計画を作れても、その根拠が弱くなります。現時点で確定している条件、まだ確認できていない条件、開業後に変動する可能性がある条件を分けて整理すると、どこを追加で確認すべきかが分かりやすくなります。
特に、土地や建物の契約・建築など、後から変更しにくい判断を進める前には、物件だけでなく運営条件まで含めて事業計画を確認しておくことが大切です。自分だけでは判断できない項目がある場合は、制度・運営・建物など、それぞれの内容に応じて専門家や関係機関へ確認し、根拠を持った数字に置き換えてから計画を進めましょう。
障がい者グループホームの事業計画では、満床時や予定どおりの人件費・報酬を前提にした収支だけでなく、条件が想定から外れた場合も確認しておくことが重要です。
利用者数が計画を下回る、人件費が増える、家賃や返済などの固定費が継続して発生する、予定していた加算を算定できない、黒字化まで時間がかかるといったケースを想定すると、どの条件が変わったときに収支や資金繰りが厳しくなるのかを把握しやすくなります。
また、それぞれを単独で確認するだけでなく「利用者数が少ない時期に人件費も増える」など、複数の条件が重なった場合まで試算しておくことも大切です。
開業前に確認すべきなのは「計画どおりなら利益が出るか」だけではなく、計画より厳しい条件になっても事業を継続できる余裕があるかという点です。
もし、必要な利用者数や人件費、負担できる物件費、算定できる報酬・加算、必要な運転資金のうち、根拠を持って判断できない項目があれば、そのまま事業計画を確定せず、前提条件を整理し直しましょう。
平均的な利益率や他事業所の収支モデルは参考になりますが、最終的に確認すべきなのは自分の事業計画です。収入と支出の条件を一つずつ具体化し、複数のケースで収支を確認することで、開業前に見直すべきポイントが明確になります。
障がい者グループホームの経営を検討していると「本当に利益は出るのか」「何人入居すれば黒字になるのか」など、具体的な収支について疑問を持つ方も多いでしょう。
ただし、これまで見てきたように、グループホームの収支は定員だけで決まるものではありません。稼働率や人件費、物件費、報酬・加算などの条件によって、同じ定員でも利益は変わります。
ここでは、障がい者グループホームの経営・収支についてよくある疑問を、これまでの内容を踏まえて簡潔に整理します。
いいえ、障がい者グループホームは一律に「儲からない」事業ではありません。一方で、開業すれば必ず利益が出る事業でもなく、稼働率や人件費、物件費、報酬・加算などの条件によって収支は変わります。
公的な収支データで共同生活援助全体が黒字傾向にあったとしても、その平均値が自分の事業所にもそのまま当てはまるわけではありません。サービス類型や事業所規模、人員配置、家賃などの条件が異なるためです。
そのため「グループホームは儲かるか・儲からないか」ではなく、自分の事業計画で利用者数や人件費などの条件が変わった場合でも収支が成り立つかを確認することが重要です。
満床時だけでなく、利用者数が想定を下回るケースや人件費が増えるケースなども試算し、どの条件になると収支が厳しくなるのかを開業前に把握しておきましょう。
厚生労働省の「令和7年障がい福祉サービス等経営概況調査」によると、共同生活援助全体の令和6年度決算における収支差率は5.9%でした。類型別では、介護サービス包括型7.3%、日中サービス支援型5.3%、外部サービス利用型3.6%となっています。なお、これらは物価高騰対策関連補助金を含む場合の数値です。
ただし、この収支差率を「障がい者グループホームを開業すれば5.9%程度の利益が出る」と捉えることはできません。調査結果は複数の事業所を集計したものであり、実際の収支は稼働率、人員配置、人件費、家賃、報酬・加算などによって変わります。
利益率の平均は一つの参考値として確認し、最終的には自分の事業計画に利用者数・人件費・物件費などを当てはめて収支を試算することが重要です。
特に新規開業では、開業直後から平均的な収支になるとは限りません。平均利益率だけで事業性を判断せず、利用者数や費用が想定から外れたケースまで確認しておきましょう。
「○人入居すれば黒字になる」と一律に決めることはできません。黒字になる利用者数は、定員だけでなく、人件費や家賃・返済、その他の固定費、利用者ごとの報酬、算定できる加算などによって変わるためです。
たとえば同じ10室のグループホームでも、人件費や家賃、報酬・加算などの条件によって、黒字になるために必要な利用者数は異なります。そのため「10室なら8人で黒字」といった人数だけを基準にするのは適切ではありません。
確認すべきなのは平均的な黒字人数ではなく、自分の事業計画で「何人の利用者がいれば収入が支出を上回るのか」という損益分岐点です。
開業前には、満床時だけでなく、利用者数を1人ずつ減らしたケースでも収支を試算してみましょう。たとえば10室なら10人・9人・8人と利用者数を変え、それぞれの売上から人件費や家賃などの支出を差し引くことで、自分の計画ではどの利用者数から収支が厳しくなるのかを確認できます。
ただし、利用者が減っても家賃などの固定費が同じ割合で減るわけではありません。人件費についても、必要な支援体制があるため、利用者数だけに比例して減らせるとは限らない点に注意が必要です。
具体的な損益分岐点を確認する際は、想定する利用者数ごとに収入と支出を計算し、自分の事業所の条件で判断することが大切です。
10室だから「年間○万円の利益が出る」と一律に決めることはできません。実際の利益は、利用者数や報酬・加算、人件費、家賃などの条件によって変わります。
当社が携わった大阪府内の障がい者グループホームの一例では、1棟10室、建物家賃が月額約45万円、人員配置は6:1を基本とし、夜間支援あり、サービス管理責任者を兼務する体制で、年間売上が約4,000万円、年間経費が約3,000万円となっています。
単純に差し引くと年間約1,000万円が残る計算ですが、「10室なら年間約1,000万円の利益が出る」という意味ではありません。この数字は、利用者の入居状況や人員配置、家賃、報酬・加算など、この事業所の条件を前提とした一つの実例です。
また、年間売上と年間経費の差額が、そのまま事業者の最終的な手取りになるわけでもありません。経費にどこまでの費用が含まれているかによって、差額の意味も変わります。
10室のグループホームの収益性を検討する場合は「10室ならいくら儲かるか」ではなく、想定する利用者数から得られる収入と、人件費・物件費などの支出を自分の条件で計算することが重要です。
具体的な収入・費用の内訳や収支の組み立て方については「障がい者グループホームの収支モデル」で詳しく解説します。
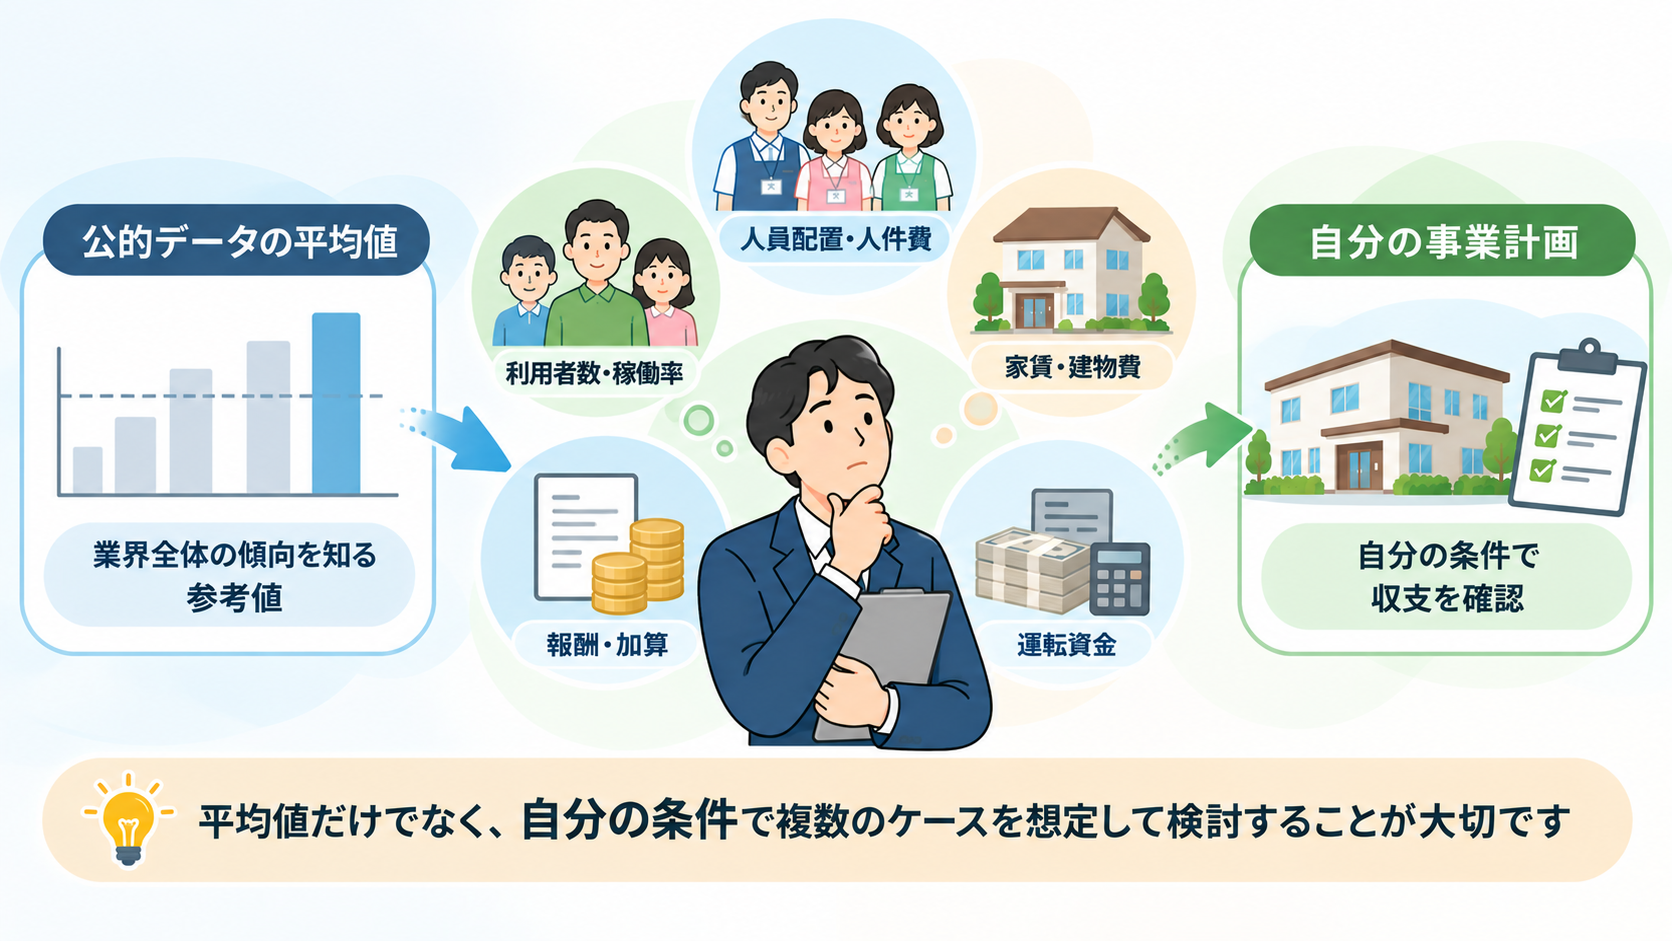
障がい者グループホームは、一律に「儲からない」事業ではありません。一方、公的な収支データが黒字だからといって、自分が計画している事業所でも同じように利益が残るとは限りません。
実際の収支は、利用者の稼働状況、人員配置や人件費、家賃・建物費、報酬・加算、開業後の資金繰りなどによって変わります。同じ10室でも、こうした前提が違えば必要な費用や最終的に残る金額は異なります。
開業前には、満床になった場合だけでなく、利用者数が想定を下回った場合、人件費が増えた場合、一部の加算を算定できなかった場合、黒字化まで時間がかかった場合も試算しておきましょう。
大切なのは「平均でどれくらい儲かるか」だけを見るのではなく、自分の土地・建物・人員配置・運営条件を反映した事業計画で、無理なく継続できるかを確認することです。
その際、人件費率を考えるうえでは、必要な支援体制を確保しながら、サービス管理責任者などの有資格者を効率的に配置できる事業規模を考えることも重要です。1棟だけでなく、近隣での複数棟運営も視野に入れ、将来的な利用者数と人員配置を土地・建物の計画段階から検討しておきましょう。
必要な利用者数や負担できる物件費、建物の規模など、判断できない項目が残っている場合は、土地の購入や物件の契約、建築を進める前に条件を整理しておきましょう。
当社では、障がい者グループホームの土地・建物を含めた開業計画についてご相談を受け付けています。事業計画に合う土地・建物を検討したい方は、障がい者グループホームの開設・建築についてご相談ください。


