障がい者グループホームの開設を検討するとき「実際にどのくらい売上があり、どのくらい利益が残るのか」は事業計画を進めるうえで避けて通れない確認事項です。
一方、インターネット上に掲載されている収支モデルを見ると、利益額や利益率に大きな差があります。これは、障がい者グループホームの収支が定員だけで決まるものではなく、入居率や障害支援区分、人員配置、加算、人件費、家賃など、複数の条件によって変わるためです。
そのため「10人定員ならいくら利益が出る」といった1つのモデルだけを見て、自社でも同じ収支になると判断するのは適切ではありません。モデルケースを見るときは、どのような条件で計算された数字なのかを確認し、自社の条件に置き換えて考える必要があります。
この記事では、2026年時点の制度を前提に、障がい者グループホームの収入・支出の仕組みから具体的な収支モデル、入居率や人件費などの条件が変わった場合の収支への影響まで順番に整理します。実際の事例についても、試算と混同しないよう条件を分けて確認します。
「どれくらい利益が出るか」だけではなく「どの条件なら事業として無理なく続けられるのか」を判断するための材料としてご覧ください。
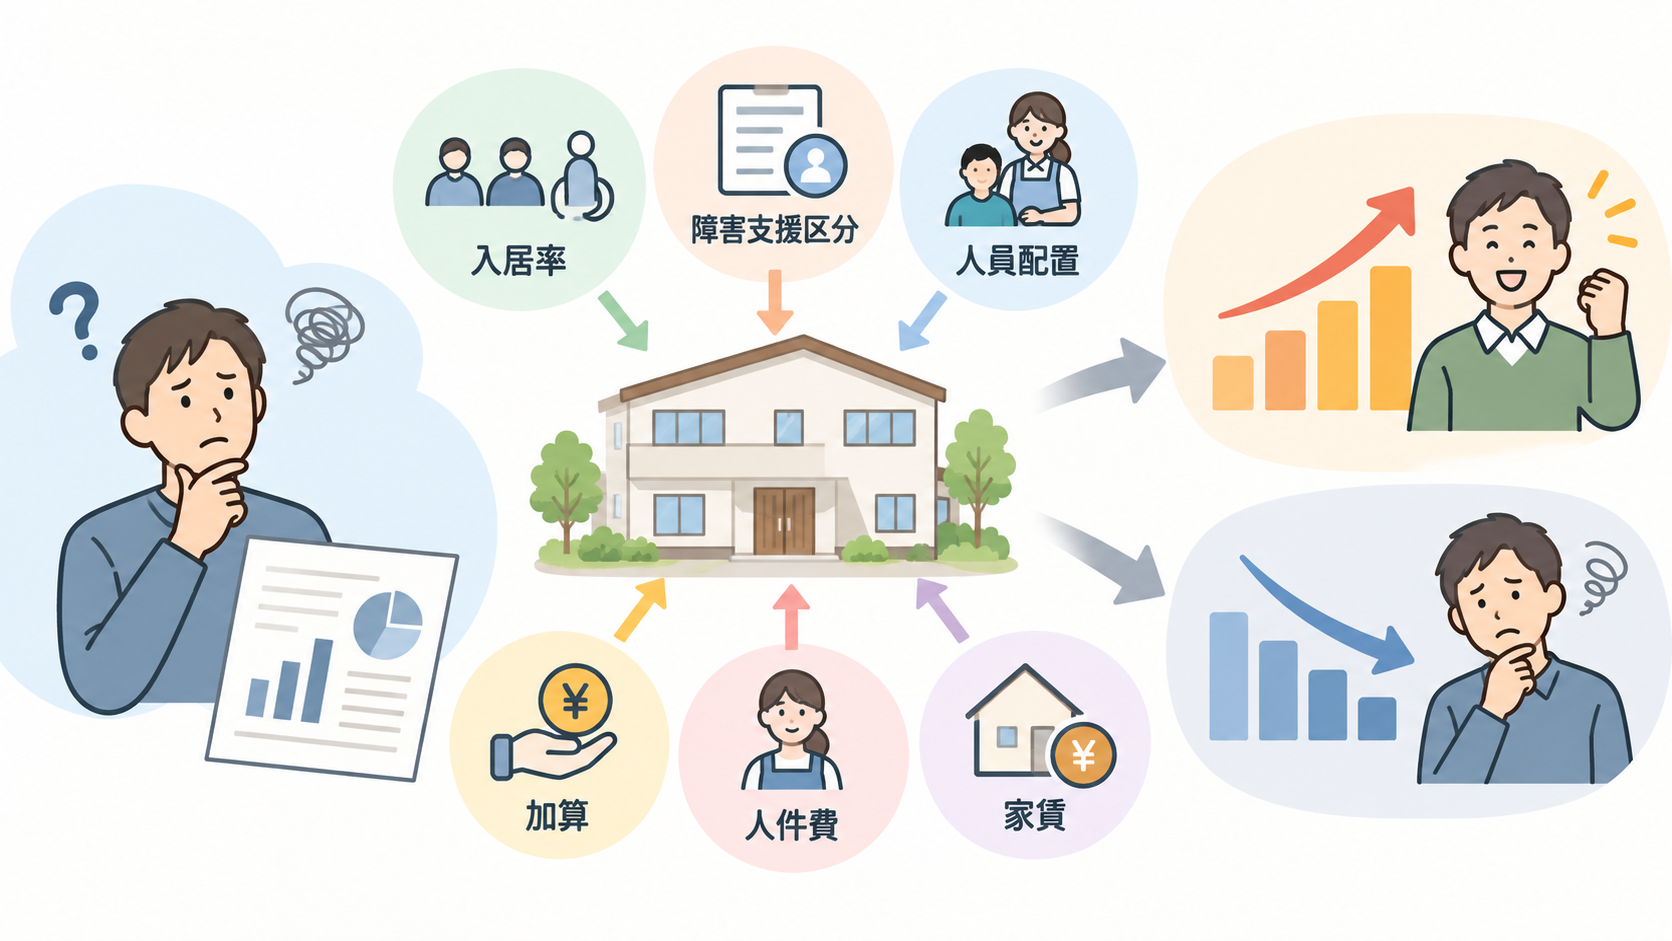
障がい者グループホームの収支モデルを見るときは、掲載されている利益額だけでなく「どのような条件で計算された数字なのか」を確認する必要があります。
同じ定員の事業所でも、入居率や利用者の障害支援区分、人員配置、算定する加算、人件費、家賃などが異なれば、収入と支出の両方が変わります。そのため、ある事業所の収支モデルが、そのまま別の事業所にも当てはまるとは限りません。
まずは、収支モデルの数字をそのまま自社に当てはめられない理由と、収支を左右する主な条件を整理します。
障がい者グループホームの収支モデルは、あくまで一定の条件を置いて計算した結果です。定員が同じでも、入居者数や障害支援区分、人員配置、取得できる加算、人件費、家賃などが違えば、最終的な利益も変わります。
例えば、10人定員のグループホームでも、10人が入居している場合と8人が入居している場合では収入が異なります。一方で、家賃や一定の人件費などは、入居者が2人減ったからといって同じ割合で減るとは限りません。そのため、入居率が下がるほど収支が悪化しやすくなります。
反対に、同じ10人が入居していても、利用者の障害支援区分や人員配置、算定できる加算が異なれば、障害福祉サービス報酬も同じにはなりません。支出側でも、人件費や建物の賃料が異なれば利益に差が出ます。
収支モデルを見るときに確認すべきなのは「利益がいくらか」だけではなく、その利益がどの条件で計算されたものなのかです。
掲載されているモデルと自社の計画で条件が異なる場合は、その数字をそのまま事業計画に使うのではなく、自社の入居率や人員配置、家賃などに置き換えて再計算する必要があります。
障がい者グループホームの収支を考えるときは、定員だけでなく「入居率」「障害支援区分」「人員配置」「加算」「人件費」「家賃」など複数の条件を確認する必要があります。この記事では、収支への影響を比較しやすいこの6項目を中心に見ていきますが、実際の報酬額には地域区分や指定時期なども関係します。
まず入居率は、実際の利用状況を左右する収入側の重要な条件です。空室が増えると収入は減りますが、家賃や一定の人件費などは同じ割合では減らないため、利益が圧迫されやすくなります。
障害支援区分や人員配置、算定する加算は、障害福祉サービス報酬に関係します。ただし、加算は事業所が希望すれば自由に算定できるものではなく、それぞれの要件を満たしていることが前提です。具体的な報酬や加算を収支モデルに入れる際は、最新の制度と自社の運営条件を照らして確認する必要があります。
一方、支出側で特に見ておきたいのが人件費と建物にかかる固定的な費用です。必要な人員を配置するための人件費や、建物を借りて運営する場合の家賃・賃料などは、入居率が変わっても簡単には調整できません。
収支を判断するときは、売上を増やす条件だけでなく、入居率が下がった場合にも残る固定的な支出までセットで見ることが重要です。
この6つは互いに独立しているわけではありません。例えば、手厚い人員配置によって報酬面で変化があっても、人件費も増える可能性があります。そのため、どれか1項目だけを見るのではなく、収入と支出を同時に試算する必要があります。
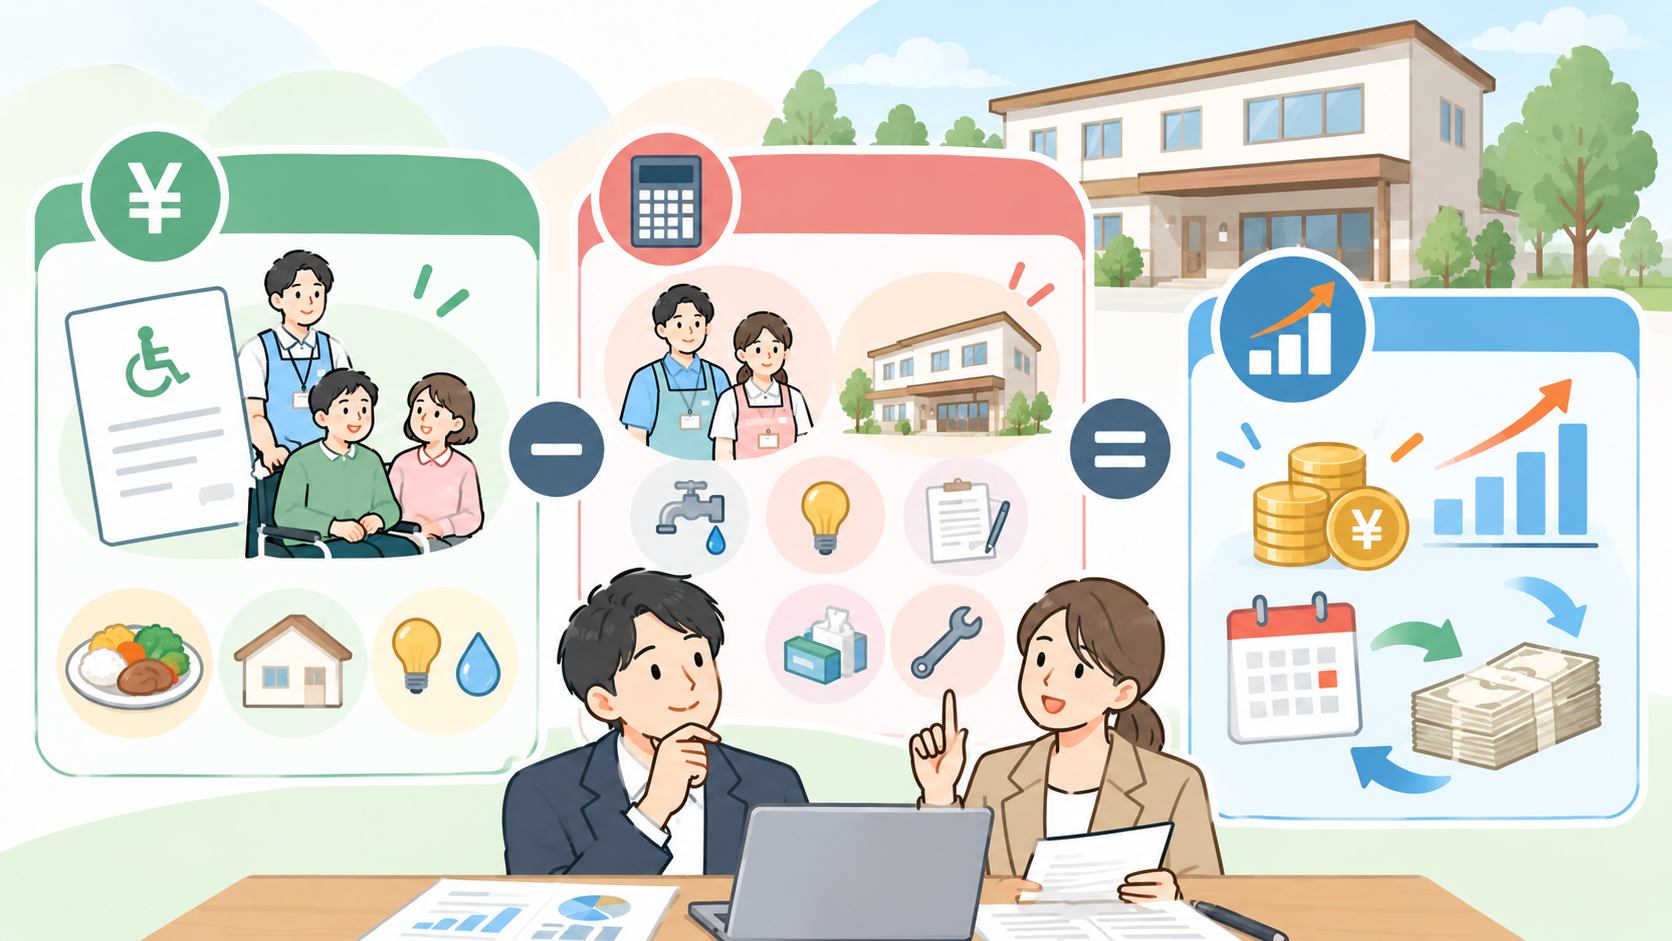
障がい者グループホームの収支モデルを正しく読むには、まず「何が収入になり、何に費用がかかり、最終的にどの数字を利益として見るのか」を分けて考える必要があります。
収入の中心となる障害福祉サービス報酬は、利用者数だけで単純に決まるものではありません。障害支援区分や人員配置、算定できる加算、地域区分などによっても変わります。一方、支出には人件費や建物にかかる費用、日々の運営費などがあります。
また、売上から支出を差し引いて利益が出ていても、それだけで資金繰りに問題がないとは限りません。具体的な収支モデルを見る前に、まずは「収入」「支出」「利益・キャッシュフロー」の違いを整理しておきます。
障がい者グループホーム(共同生活援助)の収入を考えるときは「障害福祉サービスの提供によって得る収入」と「利用者から受け取る費用」を分けて整理すると分かりやすくなります。
収入の中心となるのは、共同生活援助のサービス提供に対して算定する障害福祉サービス等報酬です。基本となる報酬だけで一律に決まるわけではなく、サービス類型や利用者の障害支援区分、人員配置、算定要件を満たした加算などによって金額が変わります。また、地域区分によって1単位あたりの単価も異なるため、同じような利用者構成でも地域によって実際の収入額に差が出る場合があります。
さらに、2026年6月1日以降に新たに指定された共同生活援助事業所のうち、介護サービス包括型・日中サービス支援型では「応急的な報酬単価の特例」の対象となる場合があります。配慮措置も設けられているため、収支を試算する際は古い報酬表をそのまま使わず、指定時期や事業所の条件を含めて、現在適用される報酬を確認する必要があります。
これとは別に、共同生活援助では利用者から食材料費、家賃、光熱水費、日用品費などを受け取る場合があります。これらは厚生労働省令でも、利用者に負担を求めることができる費用として定められています。
収支モデルを作る際は、障害福祉サービス報酬による収入と、家賃や食費など利用者から受け取る費用を分けて整理し、それぞれ何を根拠に計上しているのかを明確にすることが大切です。
特に食費や光熱水費などは、利用者から受け取った金額のすべてが事業者の利益になるわけではありません。対応する支出も発生するため「入ってくるお金」と「最終的に残る利益」を混同しないことが、収支モデルを読むうえでの基本になります。
障がい者グループホームの主な費用には、人件費や建物にかかる費用に加えて、水道光熱費、通信費、消耗品費、保険料など、日々の運営に必要なさまざまな費用があります。
なかでも人件費は、世話人や生活支援員、サービス管理責任者、必要に応じた夜間支援従事者などの配置に伴って継続的に発生する費用です。必要な人員は事業所の運営体制や利用者の状況などによって異なるため、単純に「できるだけ少なく見積もればよい」という費用ではありません。収支計画では、実際に必要となる勤務体制を前提に人件費を積み上げる必要があります。
建物についても、賃借して運営する場合は毎月の家賃・賃料が発生します。所有している場合でも、修繕費や維持管理費、固定資産税など、建物に関連する費用が発生します。また、借入がある場合の返済は、利益とは別にキャッシュフローを確認するうえで考慮が必要です。そのため、収支モデルでは「家賃」という1項目だけを見るのではなく、建物に関連して継続的に発生する費用と資金支出を分けて確認することが重要です。
さらに、水道光熱費や食材料費、日用品費などは、利用者数や運営方法によって変動します。利用者から受け取る費用がある場合でも、対応する支出が発生するため、受取額だけを見て利益と判断することはできません。
支出を見積もるときは、金額を低く置いて利益を大きく見せるのではなく、実際の人員体制・建物条件・日々の運営を前提に、継続して発生する費用をできるだけ現実的に積み上げることが大切です。
特に人件費や建物にかかる固定的な費用は、入居率が下がったからといって同じ割合で減るとは限りません。この点が、後ほど確認する「入居率や人件費が変わった場合の収支シミュレーション」で重要になります。
障がい者グループホームの収支を確認するときは「売上がある」「利益が出ている」だけで事業の資金面まで判断しないことが大切です。
まず、障害福祉サービス報酬など事業によって得られる収入を確認し、そこから人件費や建物費、日々の運営費などを差し引いて利益を見ていきます。利用者から受け取る家賃や食材料費、光熱水費などについては、対応する支出も含めて整理する必要があります。
一方、キャッシュフローは実際のお金の出入りを見る考え方です。会計上は利益が出ていても、支払いが先に発生したり、報酬の入金までに時間があったりすれば、手元資金が一時的に少なくなることがあります。
特に開業直後は、建物や設備、採用などに関する支出が先行する一方で、最初から想定どおりの入居率になるとは限りません。そのため、安定稼働後の月次利益だけを見て、開業時に必要な資金まで判断するのは避けた方がよいでしょう。
事業として継続できるかを判断するには「いくら売れるか」「いくら利益が残るか」に加えて「いつお金が入り、いつ支払いが発生するか」まで確認する必要があります。
今回の記事では主に運営上の収支モデルを扱いますが、実際に開業を判断する際は、初期投資や運転資金も含めて確認することが重要です。
障がい者グループホームの収支を見るときは、まず収入と支出を分け、その差として利益を確認することが基本です。ただし、利益が出ているからといって、開業時を含めた資金繰りまで問題ないとは限りません。
そのため、収支モデルでは「何が収入として計上され、どの費用を差し引き、どの時点の利益を見ているのか」を確認する必要があります。次は、これらの前提をそろえたうえで、2026年時点の制度を踏まえた具体的な収支モデルを見ていきます。
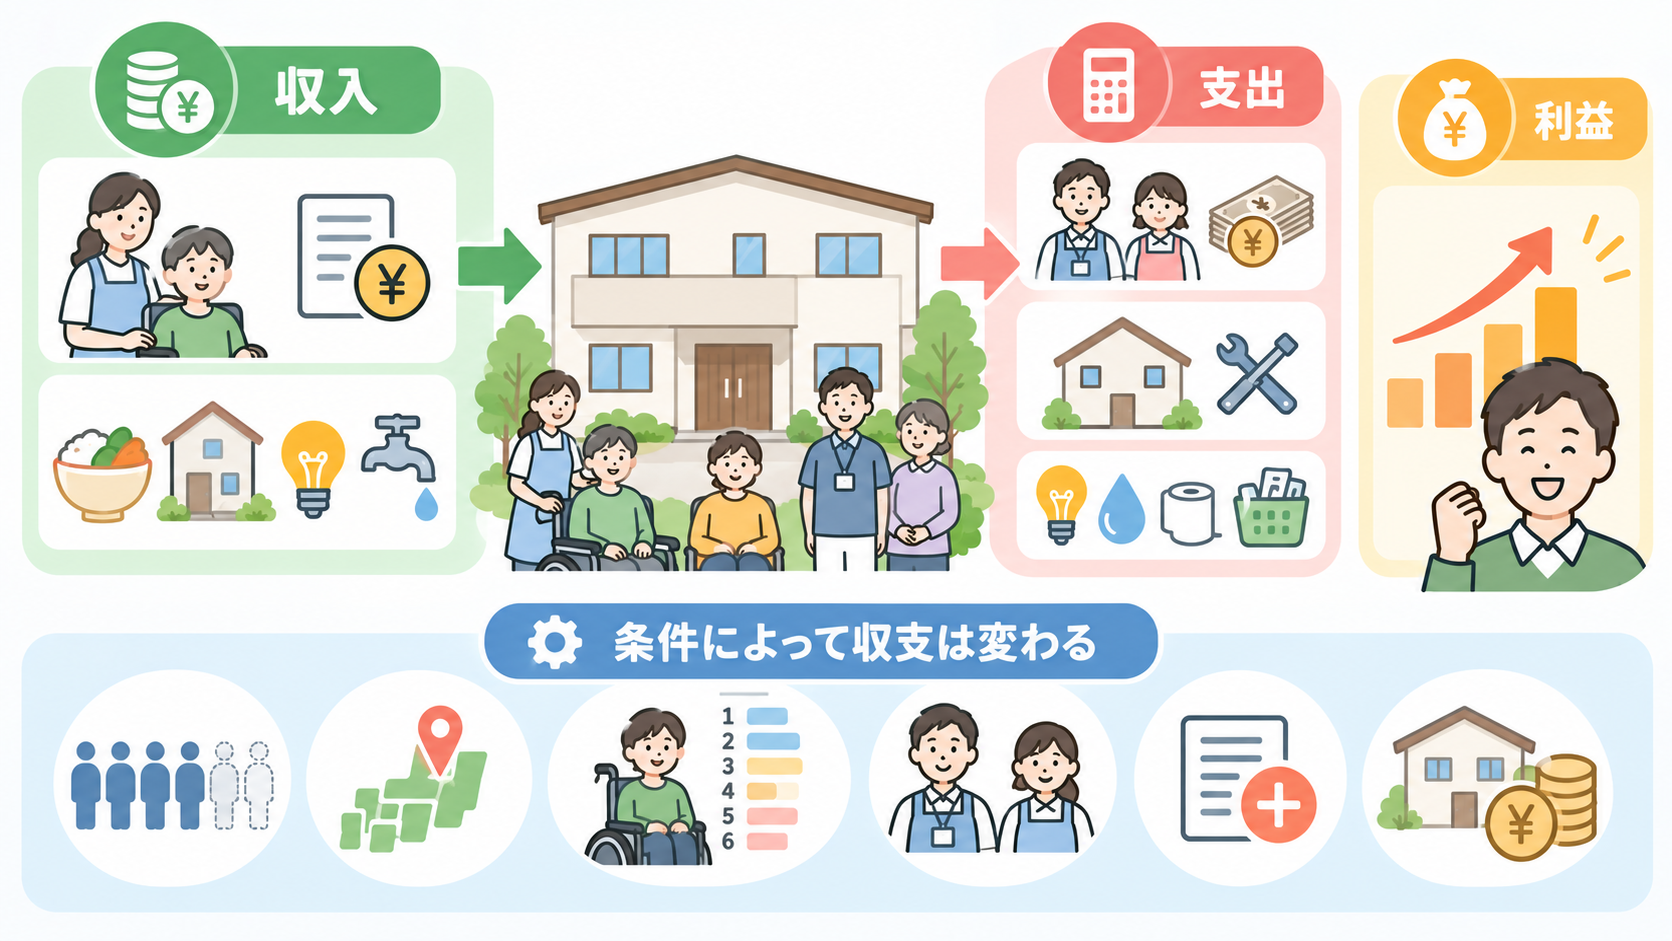
ここからは、一定の条件を置いたうえで、2026年時点の制度に基づく基本報酬を試算し、厚生労働省が公表している経営実績と比較しながら収支モデルの見方を整理します。
収支モデルを見るときに最も重要なのは、利益額だけを先に見るのではなく「何人定員なのか」「どの地域なのか」「どの程度の入居率を想定しているのか」「どのような人員配置・加算を前提にしているのか」といった条件を確認することです。
同じ10室のグループホームでも、これらの条件が異なれば収入も支出も変わります。そのため、以下ではまず試算条件を固定し、基本報酬の【試算】と公表されている【公的実績】を分けて確認します。
なお、以下では、2026年時点の制度に基づいて計算する【試算】と、厚生労働省の経営概況調査に基づく【公的実績】を分けて示します。両者は年度や条件が異なるため、同じ収支モデルとして混同せず、それぞれの前提を確認しながら見てください。
具体的な収支を計算する前に、どのようなグループホームを想定するのかを固定します。今回は、これから開設を検討している事業者が参考にしやすいよう、2026年6月1日以降に新規指定を受ける介護サービス包括型のグループホームを【試算】の対象とします。
試算条件は次のとおりです。
| 項目 | 今回の試算条件 |
|---|---|
| サービス類型 | 共同生活援助(介護サービス包括型) |
| 所在地 | 大阪府東大阪市 |
| 地域区分 | 5級地 |
| 指定時期 | 2026年6月1日以降の新規指定 |
| 規模 | 1共同生活住居・10室・定員10人 |
| 試算開始時の入居者数 | 10人 |
| 障害支援区分 | 区分1以下1人、区分2が2人、区分3が3人、区分4が2人、区分5が1人、区分6が1人 |
| 基本報酬 | 共同生活援助サービス費(Ⅰ・6:1)を前提 |
| 大規模住居等減算 | 定員10人のため対象として計算 |
| 2026年度の新規指定に対する特例 | 「応急的な報酬単価の特例」の対象となる前提 |
| 加算 | 比較用ケースでは含めず、後ほど算定条件を満たす加算の有無による収入差を確認する |
| 利用者から受け取る費用 | 個別の仮定額は置かず、公的な経営実績に含まれる利用料収益を参考にする |
| 人件費・建物費・その他運営費 | 個別の仮定額は置かず、公的な経営実績の支出を参考にし、後ほど条件変化による影響を確認する |
障害支援区分については、10人全員を同じ区分にするのではなく、厚生労働省が公表している介護サービス包括型の区分別利用者構成を参考に、10人へ置き換えて設定しています。2024年12月時点では、区分2が22.7%、区分3が26.0%、区分4が21.6%、区分5が12.4%、区分6が9.5%などとなっており、今回の人数構成はこれをおおむね反映したものです。
また、10人定員の共同生活住居では、共同生活援助サービス費に大規模住居等減算が関係します。2026年6月1日以降に新規指定を受ける介護サービス包括型では、一定の配慮措置に該当する場合を除き「応急的な報酬単価の特例」も考慮する必要があります。
以下では、まず加算を含めない基本報酬を比較の出発点として確認し、公的な経営実績と照らしながら収支の水準を見ていきます。
ここでは計算を比較しやすくするため、最初に10人入居の状態から確認します。ただし、実際の事業計画を満床だけで判断することはできません。後ほど入居率を下げた場合や、人件費・家賃・加算の条件を変えた場合も比較します。
前項で固定した条件を使って、まず障害福祉サービス報酬の基本部分を計算します。そのうえで、厚生労働省が公表している実際の経営データも確認し、収支全体を考える際の参考にします。
ここで注意したいのは、2026年の制度から計算する【試算】と、過去の事業所実績を集計した【公的実績】は別の数字だということです。両者を混ぜて1つの利益額を作るのではなく、それぞれの役割を分けて確認します。
【障害福祉サービス報酬の基本部分を計算する】
介護サービス包括型の共同生活援助サービス費(Ⅰ)は、2026年時点で1日につき、区分6が600単位、区分5が456単位、区分4が372単位、区分3が297単位、区分2が188単位、区分1以下が171単位です。
今回設定した10人の障害支援区分を当てはめると、減算前の基本報酬は次のようになります。
| 障害支援区分 | 人数 | 1人1日あたりの基本報酬 | 1日あたりの単位数 |
|---|---|---|---|
| 区分1以下 | 1人 | 171単位 | 171単位 |
| 区分2 | 2人 | 188単位 | 376単位 |
| 区分3 | 3人 | 297単位 | 891単位 |
| 区分4 | 2人 | 372単位 | 744単位 |
| 区分5 | 1人 | 456単位 | 456単位 |
| 区分6 | 1人 | 600単位 | 600単位 |
| 合計 | 10人 | 3,238単位/日 |
ただし、この3,238単位をそのまま収入にはできません。
今回の試算は1共同生活住居・定員10人なので、大規模住居等減算として95%を適用します。さらに、2026年6月1日以降に新規指定された事業所として、配慮措置に該当しない前提で「応急的な報酬単価の特例」97.2%を適用します。
概算すると、
3,238単位 × 95% × 97.2% = 約2,990単位/日
です。
東大阪市は5級地に該当します。今回の試算では共同生活援助の地域単価を1単位10.80円として計算するため、10人全員が30日利用した場合、
約2,990単位 × 30日 × 10.80円 = 約96万9,000円/月
となります。
これは、今回設定した障害支援区分で、加算を含めない場合の基本報酬の概算です。
※本記事・試算は2026年9月時点で公表されている制度・資料をもとにした概算です。実際の算定・請求額は、指定時期、利用者の状況、加算・減算、配慮措置、利用日数、サービスコードごとの算定や端数処理などによって異なります。
【利用料収益や費用は公的な経営実績も参考にする】
家賃や食材料費、光熱水費など、利用者から受け取る金額は事業所によって異なります。また、人件費や建物費なども運営体制によって大きく変わります。
そこで「家賃は○万円」「人件費は○万円」と根拠なく置くのではなく、収支の妥当性を見るための参考として、厚生労働省の「令和7年障害福祉サービス等経営概況調査」を確認します。
厚生労働省の「令和7年障害福祉サービス等経営概況調査」では、介護サービス包括型について事業規模別の収支も公表されています。
今回想定している10人定員に近い「定員8人以上10人以下」の43事業所では、令和6年度決算の1事業所あたり平均定員は9人で、年間収入は約2,319.9万円、年間支出は約2,178.9万円、収支差は約141.0万円でした。収支差率は6.1%です。
月額に単純換算すると、次のようになります。
| 項目 | 年額 | 月額換算 |
|---|---|---|
| 収入 | 約2,319.9万円 | 約193.3万円 |
| 支出 | 約2,178.9万円 | 約181.6万円 |
| 収支差 | 約141.0万円 | 約11.8万円 |
| うち給与費 | 約1,364.6万円 | 約113.7万円 |
| うち利用料収益 | 約436.2万円 | 約36.4万円 |
出典:厚生労働省「令和7年障害福祉サービス等経営概況調査結果」共同生活援助(介護サービス包括型)・事業規模別集計
※これは令和6年度に実際に運営されていた定員8~10人規模の事業所を集計した【公的実績】です。今回設定した東大阪市・10人入居・2026年6月以降の新規指定という条件と同一ではなく「10人定員ならこの収支になる」という意味ではありません。また、2026年6月以降の新規指定事業所に適用される「応急的な報酬単価の特例」も反映していません。
同じ区分では、給与費が年間約1,364.6万円となっており、人件費が収支に大きく関係していることも分かります。自社の事業計画では、この平均額をそのまま使うのではなく、実際に予定する人員配置や給与水準へ置き換えて確認する必要があります。
一方、今回2026年の条件から計算した「加算なしの基本報酬」は約96万9,000円/月です。これに対し、定員8~10人規模の公的実績では、自立支援費等・措置費・運営費収益は年間約1,835.3万円で、月額に換算すると約152.9万円です。
ただし、この差額をそのまま「加算による増収」と考えることはできません。公的実績には、今回とは異なる障害支援区分、実際の利用日数、各種加算、人員配置、指定時期などの事業所が含まれているためです。また、令和6年度決算の実績なので、2026年6月以降の新規指定事業所に対する97.2%の特例も反映されていません。
収支モデルでは、制度から計算できる基本報酬と、実際の事業所で生じている収入・費用を分けて確認し、どの条件を加えれば自社の事業計画に近づくのかを考えることが重要です。
そのため、ここでは「10人なら月○万円の利益が出る」とはまだ確定しません。次の章で扱う入居率、人件費、建物費、算定可能な加算などの条件を加えながら、今回の比較用ケースを実際の事業計画に近づけていきます。
月次の数字を年間へ置き換えるときも、何を計算した数字なのかを区別する必要があります。
今回、2026年の制度をもとに計算したのは、加算を含めない基本報酬が約96万9,000円/月という【比較用ケース】です。この状態が12か月続くものとして単純に換算すると、
約969,000円 × 12か月 = 約1,163万円/年
となります。
ただし、これは年間の「利益」ではありません。利用者から受け取る費用や算定可能な加算を含めておらず、人件費や建物費、その他の運営費も差し引いていないためです。あくまで、今回設定した利用者構成で基本報酬だけを計算した場合の年間収入の目安です。
実際の事業収支を見る際には、障害福祉サービス報酬だけでなく、利用料収益などを含む収入と、人件費や建物費などの費用を対応させて確認する必要があります。
利益率についても同様です。厚生労働省の「令和7年障害福祉サービス等経営概況調査」では、今回のモデルに近い定員8~10人規模の介護サービス包括型について、令和6年度決算の収支差率は6.1%でした。なお、介護サービス包括型全体では6.9%となっています。
ただし、この6.1%を「10人前後の障がい者グループホームなら約6%の利益が出る」と考えることはできません。調査対象には、定員や入居状況、障害支援区分、人員配置、加算、建物費などが異なる事業所が含まれており、2026年6月以降の新規指定事業所に適用される「応急的な報酬単価の特例」を反映した実績でもないためです。
年間利益や利益率を見るときは、数字だけを比較するのではなく、どの年度・どの制度・どの事業所条件を前提にした数字なのかまで確認する必要があります。
また、年間の事業計画では、毎月同じ状態が続くとは限りません。開業直後から満床になるとは限らず、採用や退職によって人件費が変わることもあります。修繕や設備更新など、特定の時期に発生する費用もあります。
そのため、自社の事業性を判断するときは、満床時の年間収支を1つ作るだけではなく、入居率が下がった場合、人件費や建物費が増えた場合、算定できる加算が変わった場合など、複数の条件で年間収支を比較することが重要です。
ここまで、2026年時点の制度を前提に、10人定員の障がい者グループホームについて試算条件を設定し、加算を含めない基本報酬を計算しました。
今回の条件では、基本報酬だけを計算した場合の収入は約96万9,000円/月、単純に12か月へ換算すると約1,163万円/年となります。ただし、これらは利用料収益や加算を含めず、人件費や建物費なども差し引いていない【比較用ケース】であり、利益額を示すものではありません。
また、実際の事業所の収支を考える際には、公的な経営実績も参考になりますが、その平均値をそのまま自社へ当てはめることもできません。定員や入居状況、障害支援区分、人員配置、加算、建物条件などが異なれば、収入も費用も変わるためです。
そのため、1つのモデルや平均的な利益率だけで事業性を判断するのではなく、基準となる条件を設定したうえで、自社の計画に合わせて数字を置き換えていく必要があります。
次は、入居率・人件費・家賃・加算の条件を変えたときに、収支へどのような影響が出るのかを確認します。
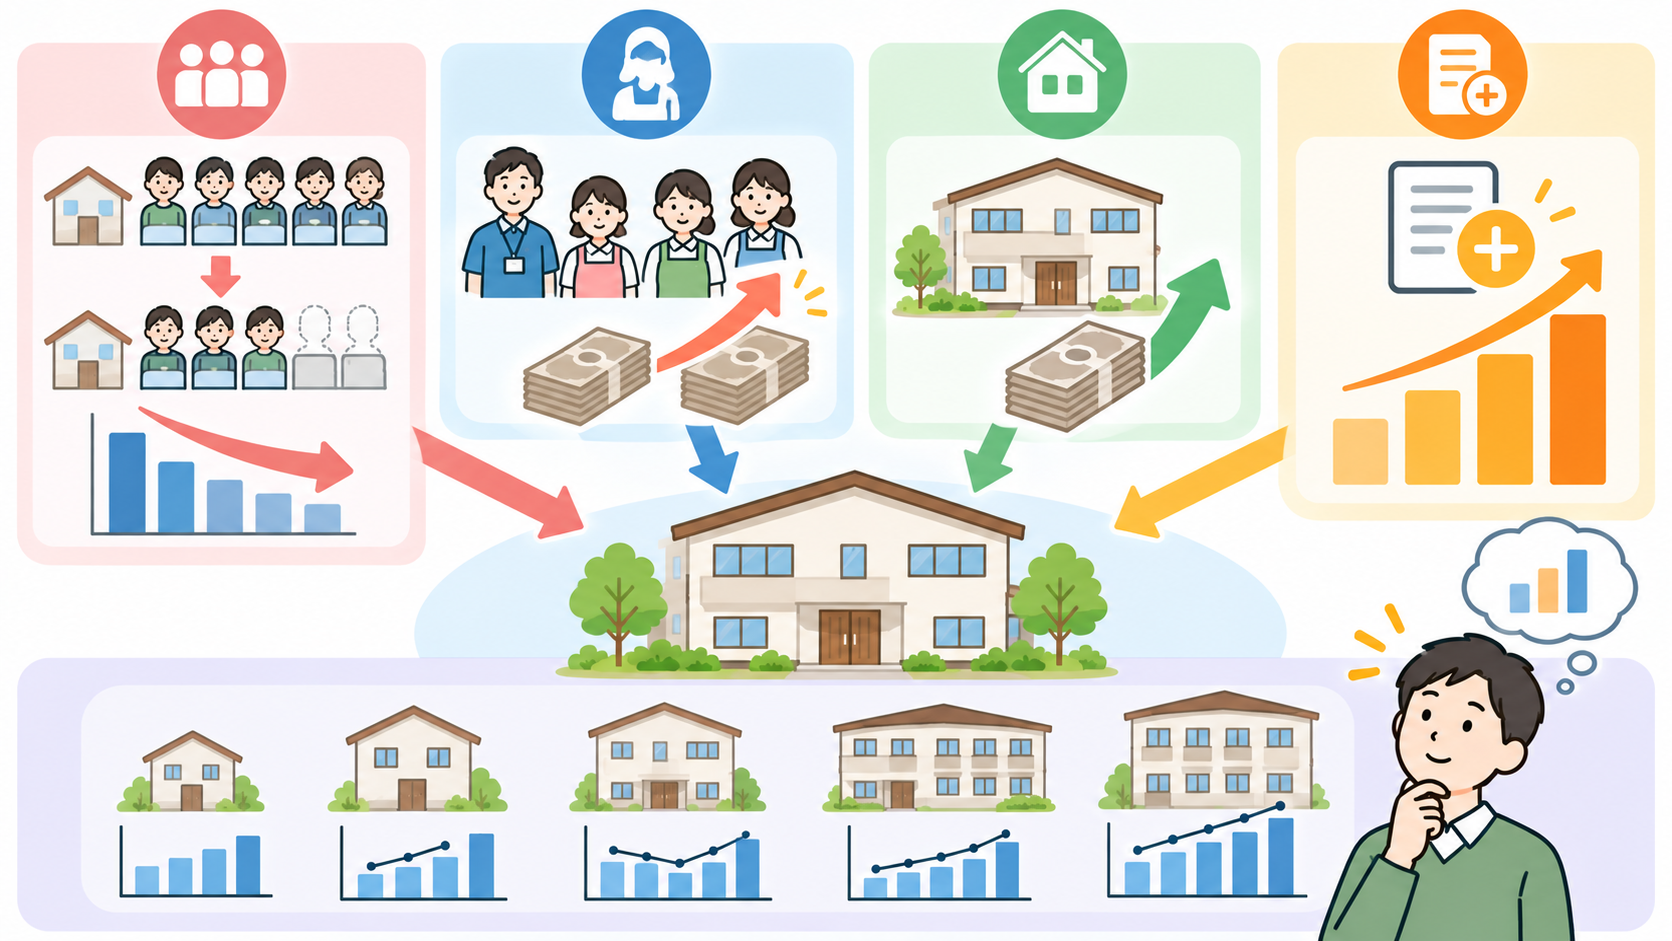
前章では、2026年時点の制度をもとに基本報酬を試算し、厚生労働省が公表している経営実績とあわせて収支の水準を確認しました。
ただし、実際の事業計画では、入居率や人件費、建物にかかる費用、算定できる加算が少し変わるだけでも、最終的な収支は変動します。特に、収入が減っても人件費や家賃などが同じ割合で下がるとは限らないため、満床時の数字だけで事業性を判断するのは十分ではありません。
そこでここからは、前章で設定した10人定員の【試算】と、定員8~10人規模の【公的実績】を目的に応じて使い分けながら、入居率・人件費・家賃・加算による収支への影響に加え、事業所の定員規模別に公表されている収支差率も確認します。
単に「条件が悪くなると利益が減る」と説明するのではなく、どの項目がどのように収支へ影響するのかを分けて見ることで、自社で収支シミュレーションを行う際に優先して確認すべき条件を整理します。
10人定員のグループホームで空室が発生すると、利用者1人分の障害福祉サービス報酬が減少します。一方、人員配置や建物の賃貸契約によっては、入居者が1人減ったからといって人件費や家賃がすぐに同じ割合で減るとは限りません。
前章で設定した10人の利用者構成では、加算を含めない基本報酬は約96万9,000円/月でした。
ただし、空室による収入減は「1人減ったら10%減る」と単純には計算できません。共同生活援助サービス費は障害支援区分によって異なるため、どの区分の利用者が不在になるかによって減少額が変わります。
今回と同じ条件で、1室が1か月間空室となり、その利用者1人分の基本報酬が算定されないと仮定した場合、基本報酬への影響は次のようになります。
| 不在となる利用者 | 1か月あたりの基本報酬の減少額 |
|---|---|
| 区分1以下 | 約5.1万円 |
| 区分2 | 約5.6万円 |
| 区分3 | 約8.9万円 |
| 区分4 | 約11.1万円 |
| 区分5 | 約13.6万円 |
| 区分6 | 約18.0万円 |
※大規模住居等減算95%、2026年6月以降の新規指定に対する97.2%の特例、東大阪市5級地の1単位10.80円を適用し、30日利用しなかった場合の概算です。大規模住居等減算は実際の入居者数ではなく共同生活住居の入居定員に基づくため、空室が出ても定員10人という今回の前提は変わりません。
このため、10人から9人へ減って入居率が90%になった場合、今回の利用者構成では、加算を含めない基本報酬はおおむね約78.9万~91.8万円/月の範囲になります。
さらに2室が空室となり、8人・入居率80%になった場合は、どの障害支援区分の利用者が不在になるかによって、基本報酬はおおむね約65.3万~86.1万円/月まで下がる計算です。
| 入居状況 | 入居率 | 基本報酬の概算 |
|---|---|---|
| 10人入居 | 100% | 約96.9万円/月 |
| 9人入居 | 90% | 約78.9万~91.8万円/月 |
| 8人入居 | 80% | 約65.3万~86.1万円/月 |
ここで示した幅が大きいのは、入居率だけでなく障害支援区分も収入を左右するためです。例えば、同じ90%の入居率でも、区分1以下の利用者が1人不在になる場合と区分6の利用者が1人不在になる場合では、基本報酬の減少額に大きな差が生じます。
入居率による収支への影響を見るときは「何室空いているか」だけでなく、どの利用者の報酬がなくなるのかと、空室が出ても残る人件費・建物費をあわせて確認する必要があります。
なお、ここで計算しているのは基本報酬の変化です。実際には加算や利用者から受け取る費用も変わる可能性があり、食材料費など利用者数に応じて減少する費用もあります。そのため、基本報酬の減少額がそのまま利益の減少額になるわけではありません。
事業計画を作る際は、満床時だけではなく、9人・8人といった空室がある状態でも必要な人員配置や家賃を維持できるかを確認しておくことが重要です。
障がい者グループホームでは、必要な人員配置を確保するための給与費が継続的に発生します。採用時の給与水準や夜間の勤務体制などによって人件費が想定より増えた場合、収入が変わらなくても収支は悪化します。
ここでは、前章で確認した厚生労働省の【公的実績】を使って、人件費だけが増えた場合の影響を見てみます。
令和7年障害福祉サービス等経営概況調査では、介護サービス包括型のうち定員8~10人規模の事業所について、令和6年度決算の平均値は次のようになっています。
| 項目 | 年額 |
|---|---|
| 収入 | 約2,319.9万円 |
| 支出 | 約2,178.9万円 |
| うち給与費 | 約1,364.6万円 |
| 収支差 | 約141.0万円 |
この公的実績を基準として、収入と給与費以外の支出は変わらず、給与費だけが5%・10%・15%増えたと仮定すると、収支差は次のように変化します。
| 給与費の変化 | 給与費の増加額 | 年間収支差 | 収支差率 |
|---|---|---|---|
| 変化なし | ― | 約141.0万円 | 6.1% |
| 5%増 | 約68.2万円増 | 約72.8万円 | 約3.1% |
| 10%増 | 約136.5万円増 | 約4.5万円 | 約0.2% |
| 15%増 | 約204.7万円増 | 約▲63.7万円 | 約▲2.7% |
※給与費だけを変化させ、収入とその他の支出は令和6年度の公的実績から変わらないものとした【感応度試算】です。実際の事業所の将来収支を予測したものではありません。
例えば給与費が5%増えると、年間の収支差は約141万円から約73万円まで縮小します。10%増では収支差がほぼなくなり、15%増では赤字となる計算です。
この条件では、給与費が約10.3%増えると、もともとの約141万円の収支差がほぼなくなります。もちろん実際には、給与費の増加に伴って人員配置に関係する加算を算定できる場合や、その他の収入・費用が変わる場合もあるため、人件費の増加額だけで最終的な収支を判断することはできません。
人件費は数%の変化でも収支差を大きく動かすため「平均的な人件費」を置くだけではなく、自社で必要となる人員数・勤務時間・給与水準を反映して試算することが重要です。
また、人件費を抑えるために必要な人員配置を下回ることはできません。収支計画では、先に目標利益を決めて人件費を合わせるのではなく、法令上必要な配置と実際の運営に必要な体制を確認したうえで、必要な人件費を見積もる必要があります。
人材を確保するために給与水準を上げる、夜間支援を手厚くするなどの判断をする場合も、その追加コストによって年間収支がどこまで変わるのかを事前に確認しておくと、事業計画の精度を高めやすくなります。
障がい者グループホームでは、建物を借りて運営する場合の家賃・賃料も、収支を左右する固定的な費用の一つです。入居者が減っても賃料そのものは基本的に変わらないため、建物コストが高いほど、収入が下がったときの影響も受けやすくなります。
一方、建物を所有して運営する場合は、家賃が発生しなくても、減価償却費や修繕費、維持管理費、固定資産税などを考慮する必要があります。借入がある場合の元本返済は損益上の費用とは分け、キャッシュフローとして確認します。
ここでは「家賃は月○万円が適正」と一律に設定するのではなく、前項と同じ厚生労働省の【公的実績】を基準として、建物にかかる費用だけが月5万円・10万円・15万円増えた場合に、収支差がどこまで変わるかを確認します。
定員8~10人規模の介護サービス包括型では、令和6年度決算の平均収入が年間約2,319.9万円、支出が約2,178.9万円、収支差が約141.0万円でした。
この状態から、収入やその他の費用は変わらず、建物にかかる費用だけが増えたと仮定すると、次のようになります。
| 建物費の増加 | 年間の追加費用 | 年間収支差 | 収支差率 |
|---|---|---|---|
| 変化なし | ― | 約141万円 | 6.1% |
| 月5万円増 | 60万円増 | 約81万円 | 約3.5% |
| 月10万円増 | 120万円増 | 約21万円 | 約0.9% |
| 月15万円増 | 180万円増 | 約▲39万円 | 約▲1.7% |
※収入と建物費以外の支出が変わらないものとして計算した【感応度試算】です。実際の事業所の家賃相場や将来収支を示すものではありません。
例えば、建物費が想定より月5万円高くなるだけでも、年間では60万円の負担増となり、今回の公的実績を基準にすると収支差は約141万円から約81万円まで縮小します。月10万円高ければ年間120万円の増加となり、平均的な収支差の大部分がなくなる計算です。
建物コストは月額だけを見るのではなく「年間でいくら収支差を押し下げるのか」まで換算して事業計画へ反映することが重要です。
特に物件を選ぶ段階では、家賃の安さだけで判断することもできません。必要な居室数や設備、消防・建築上の条件を満たすために追加工事が必要になれば、初期費用や維持費が変わる可能性があります。反対に、賃料が低くても運営上使いにくい建物であれば、別のコストが増えることもあります。
そのため、自社の収支シミュレーションでは、賃借する場合は実際の家賃・共益費などを、所有する場合は減価償却費や修繕・維持管理費などを具体的に置き、想定より建物コストが上振れした場合まで確認しておく必要があります。
障がい者グループホームでは、基本報酬に加えて、実際の支援体制や利用者の状態などが算定要件を満たす場合に各種加算を算定できます。そのため、同じ定員・入居率でも、どの加算を算定できるかによって障害福祉サービス収入は変わります。
ただし、加算は収入を増やすために任意で付けられるものではありません。必要な人員配置や支援体制、対象となる利用者の状態など、それぞれの算定要件を満たす必要があります。
収入への影響を具体的に見るため、今回は介護サービス包括型で算定できる「人員配置体制加算」を例にします。
人員配置体制加算(Ⅰ)は、基準上必要となる人員に加えて一定以上の世話人等を配置した場合に、区分4以上の利用者には83単位/日、区分3以下の利用者には77単位/日が加算されます。人員配置体制加算(Ⅱ)では、区分4以上が33単位/日、区分3以下が31単位/日です。ⅠとⅡは同時には算定できません。
前章で設定した10人の利用者構成は、区分4以上が4人、区分3以下が6人です。10人全員が30日利用し、算定要件を満たすものとして概算すると、次のようになります。
| 条件 | 1日あたりの加算 | 月30日の加算額 |
|---|---|---|
| 加算なし | 0単位 | 0円 |
| 人員配置体制加算(Ⅱ) | 318単位 | 約10.3万円 |
| 人員配置体制加算(Ⅰ) | 794単位 | 約25.7万円 |
※東大阪市5級地の1単位10.80円で概算しています。実際の算定可否は人員配置等の要件確認が必要です。なお、ここで示す加算額そのものには、2026年6月以降の新規指定事業所に対する97.2%の特例は掛けていません。
例えば人員配置体制加算(Ⅰ)の場合、
(83単位 × 4人 + 77単位 × 6人)× 30日 × 10.80円 =約25万7,000円/月
となります。
年間に単純換算すると約309万円になるため、加算の有無が収入に与える影響は小さくありません。
一方で、人員配置体制加算を算定するには、基準を上回る人員配置が必要です。そのため、約25.7万円の加算収入が増えたからといって、その金額がそのまま利益として残るわけではありません。追加配置に伴う給与費や法定福利費などもあわせて確認する必要があります。
加算を見るときは「何単位収入が増えるか」だけでなく、その加算を算定するために追加で必要となる人員や支援体制のコストまで含めて収支を比較することが重要です。
また、2026年6月以降の新規指定事業所に適用される「応急的な報酬単価の特例」には配慮措置があります。例えば、重度障害者支援加算(Ⅰ)・(Ⅱ)など一定の加算を算定する利用者については、基本報酬に97.2%を適用せず、従前の報酬単価を算定する取扱いがあります。したがって、加算によっては「加算分が上乗せされる」だけでなく、基本報酬の計算にも影響します。
そのため、自社の収支シミュレーションでは、算定できそうな加算をすべて収入へ先に入れるのではなく「誰が対象になるのか」「どの人員配置・支援体制が必要なのか」「算定を継続できるのか」を確認したうえで、加算がない場合と算定できる場合の両方を比較しておく必要があります。
障がい者グループホームの事業計画では、自社の収支試算に加えて、事業所の定員規模別に公表されている経営実績も参考になります。ただし、ここでいう定員規模は事業所単位の区分であり、1棟あたりの室数や棟数そのものを示すものではありません。
厚生労働省の「令和7年障害福祉サービス等経営概況調査」では、介護サービス包括型について、事業所の定員規模別にも収支が公表されています。
令和6年度決算の収支差率を見ると、次のようになっています。
| 定員規模 | 収支差率 | 客体数 |
|---|---|---|
| 8~10人 | 6.1% | 43 |
| 11~13人 | 7.5% | 43 |
| 14~16人 | 5.8% | 39 |
| 17~20人 | 4.6% | 51 |
| 21~30人 | 9.5% | 36 |
| 31人以上 | 10.4% | 31 |
出典:厚生労働省「令和7年障害福祉サービス等経営概況調査結果」共同生活援助(介護サービス包括型)・事業規模別集計
※客体数は、それぞれの定員区分で集計対象となった事業所数です。
この結果だけを見ると、21~30人や31人以上の区分では、8~10人規模より収支差率が高くなっています。一方、11~20人の間では収支差率が上がったり下がったりしており、規模を大きくすれば必ず収益性が高まるという結果ではありません。
また、厚生労働省は事業規模別の集計について、客体数が少なく個々のデータの影響が大きくなるため、参考数値として公表しています。そのため、「20人・30人規模にすれば利益率が上がる」と一律に判断するのではなく、事業規模を広げた場合にも、入居率、人員配置、人件費、建物費、加算などを改めて試算する必要があります。
この公的実績を「1棟10室と2棟20室の収支比較」のように読み替えることはできません。将来的に20室・30室へ展開する場合は、自社の棟数・定員・入居率・人員配置・建物費などを設定し、別途収支を試算することが重要です。
ここまで見てきたように、障がい者グループホームの収支は、入居率・人件費・建物コスト・加算などの条件によって大きく動き、事業規模別の公的実績でも収支差率に違いが見られます。
入居率が下がれば基本報酬は減りますが、人件費や家賃などは、入居者数の減少に合わせてすぐに同じ割合で減らせるとは限りません。また、人件費や建物費が想定より上振れすれば、公的実績で確認できる収支差が大きく縮小する可能性があります。
一方、加算を算定できれば収入は増えますが、そのために追加の人員配置や支援体制が必要になる場合があります。そのため、加算額だけを見て収益性が改善すると判断するのではなく、増える収入と追加で発生する費用をあわせて確認する必要があります。
収支シミュレーションでは、最も条件のよいケースだけを見るのではなく、入居率の低下や人件費・建物費の上昇なども含めて複数の条件を比較することが重要です。
次は、こうした条件変化を十分に見込まずに事業計画を作った場合、どのような状況で赤字や収支悪化につながりやすいのかを整理します。
前章では、入居率・人件費・建物費・加算の条件が変わると、収支がどの程度動くのかを確認しました。
こうした条件変化そのものを完全に避けることはできませんが、事業計画の作り方によっては、実際の運営が始まったあとに想定以上の赤字や資金不足につながりやすくなります。
特に注意したいのが、満床を前提に収入を見積もること、人件費や家賃などの費用を低く置くこと、算定できるか分からない加算や古い報酬単価を収入に含めること、そして月次の利益だけを見て必要な運転資金を考えないことです。
ここでは「どの条件なら必ず赤字になるか」を示すのではなく、収支計画が実態からずれやすい代表的なパターンを整理します。
障がい者グループホームの事業計画を作る際、10人定員なら10人入居を前提に売上を計算したくなります。しかし、開設直後から満床になるとは限らず、退去や入居待ちの期間によって一時的に空室が発生することもあります。
前章で確認したように、今回の10人モデルでは、空室となる利用者の障害支援区分によって、1人分の基本報酬の減少額は月約5.1万~18.0万円と幅があります。2室空室となれば、その影響はさらに大きくなります。
一方で、入居者が減ったからといって、人員配置や家賃などの費用をすぐに同じ割合で減らせるとは限りません。そのため、満床時には収支が成立していても、9人・8人の状態では収支差が大きく縮小する可能性があります。
満床時の収支だけで事業性を判断すると、実際に空室が出たときの収入減を吸収できない計画になりやすいため、複数の入居率で試算しておくことが重要です。
事業計画では、100%入居だけでなく、90%や80%などの状態でも収支がどこまで維持できるかを確認しておくと、開設直後や一時的な空室が発生した場合のリスクを把握しやすくなります。
また、入居率だけを見るのではなく、どの障害支援区分の利用者が不在になるかによって収入への影響が異なる点も考慮する必要があります。単純に「1人減れば売上が10%減る」と置くのではなく、自社の想定する利用者構成をもとに試算することが大切です。
障がい者グループホームの収支計画では、人件費や建物費を実際より低く置くと、計画上の利益が大きく見えやすくなります。しかし、運営開始後に必要な人員数や給与水準、実際の家賃・維持費が想定を上回れば、その差がそのまま収支を圧迫します。
前章で確認した定員8~10人規模の【公的実績】では、年間の収支差が約141万円であるのに対し、給与費が5%増えるだけでも収支差は約73万円まで縮小する試算となりました。また、建物費が想定より月10万円増えると、年間では120万円の負担増となり、同じ公的実績を基準にすると収支差は約21万円まで縮小します。
ここで注意したいのは、人件費や家賃を「収支を合わせるために調整する数字」として扱わないことです。人件費は、法令上必要な配置に加えて、実際の勤務体制や夜間対応、採用条件などを踏まえて見積もる必要があります。建物費も、賃料だけではなく、共益費や修繕、維持管理など、継続的に発生する費用まで確認しておく必要があります。
事業計画では、利益を残すために人件費や家賃を低く置くのではなく、実際に必要となる費用を先に積み上げ、その条件でも事業が成立するかを確認することが重要です。
また、採用環境や物価、賃料条件などが変われば、開設前に想定した費用がそのまま続くとは限りません。そのため、基準ケースだけでなく、人件費や建物費が一定程度上振れした場合も試算しておくと、収支悪化への耐性を確認しやすくなります。
特に、わずかな費用差でも年間にすると影響が大きくなるため、月額だけでなく年額へ換算して確認することが大切です。
障がい者グループホームの収入を見積もる際は、基本報酬だけでなく各種加算も収支に大きく影響します。ただし、算定できるか確認しないまま加算を収入へ入れたり、過去の報酬単価を使って事業計画を作ったりすると、実際の収入が計画を下回る原因になります。
加算には、それぞれ人員配置や支援体制、利用者の状態などに応じた算定要件があります。例えば、計画段階では取得する予定だった加算でも、必要な人員を確保できない、対象となる利用者の条件が変わるといった理由で、想定どおりに算定できない可能性があります。
また、障害福祉サービス等報酬は改定されるため、以前作成された収支モデルの単位数をそのまま現在の事業計画へ使うことも避ける必要があります。
特に2026年6月1日以降に新規指定を受ける介護サービス包括型では、一定の配慮措置に該当する場合を除き「応急的な報酬単価の特例」を考慮する必要があります。そのため、2026年5月以前の基本報酬を使った収支モデルと、同じ条件で計算できるとは限りません。
収入を見積もるときは「取得できそうな加算」ではなく実際に算定要件を満たせる加算を確認し、指定時期を含めて現在適用される報酬単価で計算することが重要です。
事業計画では、算定予定の加算について、対象となる利用者、人員配置、その他の算定要件を一つずつ確認します。さらに、加算を算定できなかった場合にも収支がどの程度維持できるのかを比較しておくと、収入を過大に見積もるリスクを抑えられます。
報酬改定後は、以前作った収支表をそのまま使い続けるのではなく、基本報酬や加算、減算、新たな特例などに変更がないかを確認し、必要に応じて再計算することも欠かせません。
障がい者グループホームの事業計画では、安定稼働後の月次利益だけでなく、開設から収入が安定するまでに必要な運転資金も確認しておく必要があります。
開設直後は、すぐに満床になるとは限りません。一方で、人件費や家賃、光熱費、通信費などは、入居者が十分にそろう前から発生します。さらに、採用費や備品購入、開設準備に伴う支出などが先行する場合もあります。
また、会計上は利益が出る計画でも、収入と支払いのタイミングが一致するとは限りません。障害福祉サービス報酬の請求から入金までの間にも、給与や家賃などの支払いは発生するため、手元資金が不足しないかを別に確認する必要があります。
事業計画では「黒字になるか」だけではなく、収支が安定するまでの期間と、その間に必要となる現金をどの程度確保しておくかまで確認することが重要です。
例えば、満床時には収支が成立する計画でも、開設後しばらく8人入居が続けば、想定していた収入に届かない可能性があります。その状態でも人員配置や建物費などの支払いを続けられるだけの資金がなければ、損益上の事業性とは別に資金繰りが厳しくなります。
そのため、収支シミュレーションでは、安定稼働後の月次損益だけでなく、開設直後から一定期間の入居者数、毎月の入金と支払い、初期費用を含めた手元資金の推移まで確認しておくと、資金不足のリスクを把握しやすくなります。
障がい者グループホームの収支が悪化しやすいのは、単に売上が少ない場合だけではありません。
満床を前提に収入を見積もる、人件費や建物費を低く置く、算定できるか分からない加算や古い報酬単価を使う、運転資金を十分に見込まないといった計画上のズレが重なると、実際の運営開始後に想定より収支が悪化しやすくなります。
そのため、事業計画では条件のよいケースだけを見るのではなく、空室が続く場合や費用が上振れする場合、加算を算定できない場合なども含めて確認しておく必要があります。
赤字や資金不足のリスクを抑えるためには「利益が出る条件」を探すだけでなく「どの条件まで悪化しても事業を続けられるか」をあらかじめ確認しておくことが重要です。
次は、実際の10室事例をもとに、今回の試算モデルと実績ではどのような違いがあるのかを確認します。
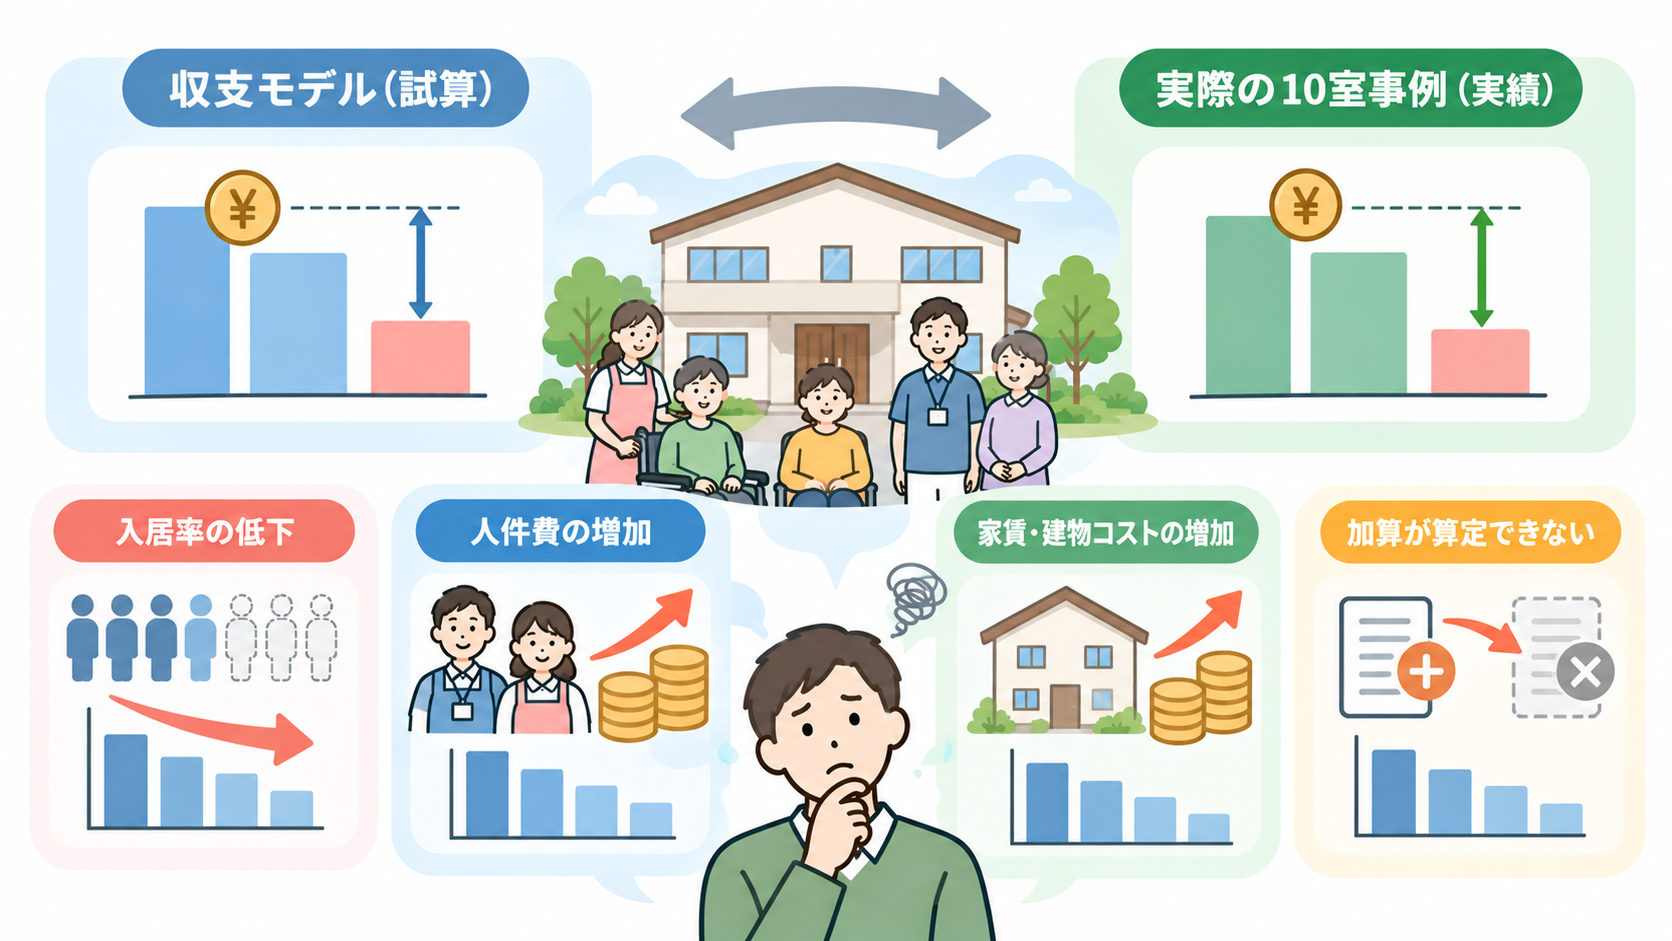
ここまでは、2026年時点の制度に基づく【試算】と、厚生労働省が公表している【公的実績】を使って、障がい者グループホームの収支を確認してきました。
ここからは、公開資料で実際の運営事例として紹介されている10室の障がい者グループホームを取り上げ、試算上のモデルと実際の事業条件では何が異なるのかを見ていきます。
実際の事例を見るメリットは、収入や費用の金額だけではありません。人員配置、建物の賃料、運営体制など、収支モデルを作る際にどのような条件まで確認する必要があるのかを具体的に考えやすくなります。
ただし、実績値や過去に作成された収支資料についても、その数字をそのまま現在の事業計画へ当てはめることはできません。制度や報酬単価が変更されている可能性があるほか、計算条件や集計方法によって数字の見え方も変わるためです。
この章では、まず10室事例の前提条件を整理し、そのうえで2026年版の試算と比較します。数字だけを並べるのではなく、どの違いが収支に影響しているのか、さらに建物や実際の運営を考えるうえで収支以外に何を確認すべきかまで見ていきます。
今回の10室事例は、安心くらしサポートが公開している「障がい者グループホーム立ち上げサポートマニュアル」に掲載されている、大阪府の1棟10室モデルです。資料では「ある事業者が運営する実際の障がい者グループホームの事業収支」として紹介されています。
まず、資料から確認できる事業条件を整理すると次のとおりです。
| 項目 | 資料から確認できる条件 |
|---|---|
| 所在地 | 大阪府 |
| 規模 | 1棟10室 |
| 人員配置 | 6:1配置 |
| 夜間体制 | 夜勤配置あり |
| サービス管理責任者 | 兼務 |
| 建物 | 借り上げ方式 |
| 資料記載の年間売上 | 約4,000万円 |
| 資料記載の年間支出 | 約3,000万円 |
| 資料に記載された建物投資額 | 約5,000万円(投資主体は資料上明確ではない) |
出典:安心くらしサポート「障がい者グループホーム立ち上げサポートマニュアル」
資料では、年間約1,000万円の利益に加えて「約5,000万円の建物投資」「約6年間で投資金額を回収するモデル」と記載されています。ただし、同じ事例は借り上げ方式とも記載されており、5,000万円の投資主体は資料上明確ではありません。そのため、本記事ではこれを運営事業者の初期投資額や投資回収期間として扱いません。
ただし、この事例は資料内の数字に一部整合しない箇所があるため、掲載値をそのまま「実績」として使うことはできません。
特に建物賃料について、右側の事例説明では「家賃45万円/月」と記載されていますが、同じページ左側の詳細な収支表では「賃貸料35万円/月」となっています。
また、資料本文には「1棟10室にて約75万円/月の利益」とありますが、同ページの月次表に掲載されている利益は、確認できる3か月について約118.6万円、約85.0万円、約100.4万円となっています。月75万円を12か月換算すると年間約900万円となり、資料に記載された年間利益約1,000万円とも一致しません。さらに、建物投資額約5,000万円を年間利益約1,000万円で単純に割ると約5年となるため「約6年間で投資金額を回収」という記載とも計算上の差があります。
そのため、この章では、
・10室
・大阪府
・6:1配置
・夜勤配置あり
・サービス管理責任者兼務
・借り上げ方式
といった資料上明確に確認できる運営条件は事例情報として使用します。
一方、家賃、月次利益、年間利益、投資回収年数については、元データの確認ができない限り確定値として扱わず「公開資料に記載された参考値」として区別します。
実際の収支事例を参考にするときも、利益額だけを見るのではなく、その数字を作っている人員配置・建物条件・報酬・費用の内訳まで確認することが重要です。
なお、この資料は令和6年の報酬改定後の数値として作成されていますが、2026年6月以降の新規指定事業所に適用される現在の報酬条件とは異なります。次では、この10室事例と2026年版の試算を、同じ数字として扱わずに比較します。
公開されている10室事例と、この記事で計算した2026年版の【試算】を比べると、数字には大きな差があります。ただし、この差をそのまま「昔の方が儲かった」「2026年は収益性が低い」と解釈することはできません。両者では、報酬に含まれる内容や人員配置、制度上の条件が異なるためです。
10室事例の収支表では、掲載されている3か月について、障害福祉サービス費は月約183.9万~205.0万円、利用者から受け取る費用は月約65.7万~70.0万円となっています。支出は月約156.4万~166.2万円で、表から計算できる利益は月約85.0万~118.6万円です。公開資料には別途「約75万円/月の利益」「年間約1,000万円の利益」とも記載されているため、利益額については資料内で完全には一致していません。
一方、この記事の2026年版【試算】では、東大阪市・10人入居・介護サービス包括型・6:1配置を前提として、加算を含めない基本報酬を約96万9,000円/月と計算しました。これは利用者から受け取る費用や各種加算、人件費、建物費を含めていないため、公開事例の「利益」と直接比較できる数字ではありません。
| 比較項目 | 公開されている10室事例 | 2026年版【試算】 |
|---|---|---|
| 規模 | 1棟10室 | 1共同生活住居・10室 |
| 所在地 | 大阪府 | 大阪府東大阪市 |
| 人員配置 | 6:1、夜勤あり、サビ管兼務 | 6:1を前提 |
| 障害福祉サービス収入 | 月約183.9万~205.0万円 | 基本報酬のみ約96.9万円/月 |
| 利用者から受け取る費用 | 月約65.7万~70.0万円 | 個別額は設定していない |
| 支出 | 月約156.4万~166.2万円 | 個別額は設定していない |
| 利益・収支差 | 表では月約85.0万~118.6万円 | 算出していない |
公開事例の障害福祉サービス収入が2026年版の基本報酬試算より大きい理由として、まず確認できるのが夜間支援に関する加算などの存在です。公開資料自身も「夜勤加算を取得」と説明しています。また、事例と今回の試算では障害支援区分の構成や実際の利用日数、算定している加算、指定時期なども同一ではありません。
さらに、今回の2026年版試算では、2026年6月1日以降の新規指定事業所を想定し、一定の配慮措置に該当しない前提で「応急的な報酬単価の特例」を反映しています。令和8年度の改定では、共同生活援助の介護サービス包括型などについて、新規指定事業所に応急的な基本報酬を適用する仕組みが設けられています。
この比較から分かるのは、過去の事例で示された利益額を現在の事業計画へそのまま転用するのではなく、報酬年度・指定時期・利用者構成・加算・人員配置・建物費などを現在の条件へ置き換えて再計算する必要があるということです。
反対に、2026年版の基本報酬約96万9,000円だけを見て「10室では収益が出ない」と判断することも適切ではありません。この数字はあえて加算等を外した比較の出発点であり、実際の収支では算定可能な加算や利用料収益、必要な人員配置とその人件費、建物条件などを組み合わせて判断する必要があります。
実際の事例は「この利益が再現できる」という見本ではなく、どのような条件が収支を構成しているのかを確認する材料として使う方が適切です。
障がい者グループホームの事業性を考えるときは、収支表の数字だけでなく、実際にその場所・建物で継続して運営できるかまで確認する必要があります。
ここまで扱った10室の収支資料とは別に、エイワハウジングでは東大阪市で実際に障がい者グループホームを運営する事業者へのインタビューも公開しています。このインタビューでは、立地を決める際、大阪市内も検討したものの、家賃や競合状況、事務所からの距離、スタッフ採用などを踏まえて東大阪市を選んだとされています。つまり、建物の賃料だけではなく、既存拠点からのアクセスや人材を確保しやすいかといった運営条件も、出店エリアを判断する材料になっています。
建物そのものについても、同インタビューでは、新築であることがスタッフ募集のしやすさにつながったことや、動線の良さによって業務効率が上がったという運営者の評価が紹介されています。一方で、外階段の動線やスタッフルームの広さなど、実際に運営して初めて分かった改善点も挙げられています。
こうした声からも、建物を選ぶ際は「建築費や家賃がいくらか」だけでなく、スタッフが働きやすい動線になっているか、必要な設備やスペースを確保できるか、利用者や家族が入居先として選びやすい環境になっているかまで確認する必要があります。
また、新築や使いやすい建物が必ず利益を高めると断定することはできません。採用や業務効率への影響は、運営者の体制や地域、人材市場などによっても異なります。今回のインタビューも、あくまで実際の運営者が感じたメリットとして捉えるのが適切です。
収支モデルで事業が成立していても、立地・採用・建物の使いやすさ・運営動線に無理があれば、計画どおりの運営を続けられるとは限りません。
そのため、事業計画では収入と費用のシミュレーションに加えて、候補地周辺の競合状況や採用環境、事務所からの距離、建物の間取り・設備、スタッフ動線なども確認しておくことが大切です。
収支表と実際の運営条件を切り離さずに考えることで「数字上は成立するが、実際には運営しにくい」という計画を避けやすくなります。
実際の10室事例を見ると、収支は定員だけで決まるものではなく、人員配置、算定している加算、利用者構成、建物条件、運営体制などによって大きく変わることが分かります。
一方で、公開されている実績値や過去の収支資料についても、その数字を現在の事業計画へそのまま当てはめることはできません。報酬制度や指定時期が異なるほか、資料ごとに計算条件や集計方法が異なるためです。
また、事業性を判断する際は、収支表だけでなく、立地や採用環境、建物の使いやすさ、スタッフ動線など、実際の運営を続けるための条件もあわせて確認する必要があります。
実際の事例は「同じ利益を再現するための見本」ではなく、自社の収支モデルを作るときに、どの条件まで確認すべきかを具体化するための参考として活用することが重要です。
次は、自社の収支を試算するときに、収入側・支出側で具体的にどの項目を確認すべきかを整理します。
ここまで見てきたように、障がい者グループホームの収支は、入居率や障害支援区分、人員配置、加算、人件費、建物費など、複数の条件によって大きく変わります。
そのため、自社で収支を試算するときは「売上はいくらになりそうか」だけを見るのではなく、収入側と支出側の条件を分けて整理し、それぞれの根拠を明確にしておくことが大切です。
また、基準となるケースだけでなく、入居率が下がった場合や、人件費・建物費が上振れした場合など、条件が悪化したケースもあわせて確認しておく必要があります。
ここでは、自社の収支シミュレーションを作る際に、まず収入側と支出側の条件を整理し、複数ケースで比較する方法を確認します。さらに、将来的に20室・30室へ事業を広げる場合の建物の確保方法についても整理します。
自社の収支シミュレーションを作るときは、最初に「どの収入を、どの条件で見込んでいるのか」を整理します。
確認したい主な項目は、定員・想定入居者数・障害支援区分・利用日数・基本報酬・算定予定の加算・地域区分・指定時期です。利用者から家賃や食材料費、光熱水費などを受け取る場合は、それらも障害福祉サービス報酬とは分けて整理します。
例えば、10人定員だからといって、最初から10人分の収入だけで事業計画を作るのではなく、開設直後や一時的な空室も想定して、何人がどのくらい利用するのかを置く必要があります。また、報酬体系はサービス類型によって異なります。今回取り上げている介護サービス包括型では障害支援区分によって基本報酬が異なるため、利用者全員を同じ単価で計算するのではなく、想定する利用者構成を反映した方が実態に近い試算になります。
加算についても、取得する予定というだけで収入に入れるのではなく、対象となる利用者や必要な人員配置、支援体制などの算定要件を満たせるかを確認します。特に2026年6月以降に新規指定を受ける場合は、現在適用される報酬単価や特例まで含めて確認する必要があります。
収入側の試算では「いくら入りそうか」ではなく「その金額をどの利用者・報酬・加算・利用条件から計算したのか」を説明できる状態にしておくことが重要です。
収支表には、少なくとも次のような前提を残しておくと、後から条件を見直しやすくなります。
| 確認項目 | 試算時に整理する内容 |
|---|---|
| サービス類型 | 介護サービス包括型・日中サービス支援型・外部サービス利用型など、どの類型で計画するか |
| 定員 | 何人定員で計画するか |
| 入居者数・入居率 | 満床時だけでなく空室時も設定する |
| 障害支援区分 | 想定する利用者構成を設定する |
| 利用日数 | 1人あたり何日利用する前提か |
| 地域区分 | 所在地に応じた地域区分と1単位あたりの単価を確認する |
| 基本報酬 | 現在適用される単位数・地域単価 |
| 加算 | 算定要件を満たせるものだけを設定する |
| 指定時期 | 新規指定に関する特例の対象か確認する |
| 利用者から受け取る費用 | 家賃・食材料費・光熱水費などを報酬収入と分ける |
こうして収入の根拠を分解しておけば、入居率や利用者構成、算定できる加算が変わった場合にも、どの数字を修正すればよいか分かりやすくなります。
収入側の条件を整理したら、次に「事業を続けるために、毎月・毎年どのような費用が発生するのか」を確認します。
主な費用には、人件費、建物にかかる費用、水道光熱費、食材料費、日用品費、通信費、保険料、採用費、修繕費、その他の運営費などがあります。賃借して運営する場合は家賃や共益費、所有する場合は減価償却費や固定資産税、修繕・維持管理費などを確認します。さらに、借入返済や開業時の初期費用など、損益とは別に確認すべき資金支出も整理しておきます。
なかでも人件費は、単に「月○万円」と置くのではなく、管理者、サービス管理責任者、世話人、生活支援員、夜間の支援体制など、自社で予定する人員配置をもとに積み上げる必要があります。常勤・非常勤の構成や勤務時間、給与水準、法定福利費などによっても実際の負担は変わります。
建物費についても、家賃だけで判断するのではなく、共益費や修繕、設備の維持管理など、運営を続けるうえで発生する費用まで含めて考えます。建物を所有する場合に借入があるときは、借入元本の返済を損益上の費用とは分け、キャッシュフロー上の支出として確認します。
また、食材料費や光熱水費など、利用者数によって変動しやすい費用と、人件費や家賃のように入居者数が減ってもすぐには同じ割合で減らせない費用を分けておくと、空室が発生した場合の影響を確認しやすくなります。
支出側の試算では、収支を成立させるために費用を低く置くのではなく、実際の人員体制・建物条件・運営方法から必要な費用を積み上げることが重要です。
収支表では、少なくとも次のような項目を整理しておくと、自社の条件へ置き換えやすくなります。
| 確認項目 | 試算時に整理する内容 |
|---|---|
| 人員配置 | 職種ごとの人数、常勤・非常勤、勤務時間 |
| 給与費 | 給与、手当、賞与、法定福利費など |
| 建物費 | 家賃・共益費、または減価償却費・維持管理費など |
| 建物の確保方法 | 自社建築・所有か、建て貸しなどの賃借かを整理する |
| 食材料費 | 利用者数や提供方法をもとに設定する |
| 水道光熱費 | 建物規模や入居者数を踏まえて設定する |
| 日用品・消耗品費 | 日常的に使用する物品を見込む |
| 通信・保険・事務費 | 毎月・毎年発生する運営費を確認する |
| 採用・修繕等 | 毎月一定ではない費用も別途見込む |
| 借入返済 | 損益とは分けてキャッシュフローで確認する |
| 開業時の初期費用 | 設備・備品・採用・開業準備など、一時的に必要となる資金を別途整理する |
| 運転資金 | 収入が安定するまでの給与・家賃等を支払える手元資金を確認する |
なお、開業時の初期費用や運転資金、借入元本の返済は、月次の損益だけでは把握できません。収支表とは別に資金繰りも確認し、開設から収入が安定するまで手元資金が不足しないかを確認しておきます。
特に、毎月一定額が発生しやすい費用と、利用者数や時期によって変化する費用を分けておけば、入居率が下がった場合や物価・給与水準が上昇した場合にも、どの支出がどの程度残るのかを確認しやすくなります。
収入側と支出側の条件を整理したら、最後に1つの収支表だけで判断せず、条件を変えた複数のケースを作ります。
まず、現時点で最も現実的と考える入居者数、人員配置、家賃、算定可能な加算などを反映したケースを基準とします。そのうえで、入居率が下がる、人件費や建物費が上がる、予定していた加算を算定できないといった条件も別に設定し、収支がどこまで変わるのかを確認します。
例えば、10人定員であれば、満床だけではなく9人・8人で運営する場合も試算します。人件費や建物費についても、現在の見積額だけでなく、一定割合または一定額上振れしたケースを用意しておくと、費用増加への耐性を確認しやすくなります。
加算については、算定できるケースだけでなく、算定できなかった場合も比較します。制度上は算定可能でも、人材確保や利用者構成などによって実際の条件が変わる可能性があるためです。
事業性を判断するときは「予定どおり進んだ場合に黒字になるか」だけではなく、条件が悪化した場合にどの程度まで収支を維持できるのかを確認することが重要です。
比較するケースは、例えば次のように整理できます。
| ケース | 主な前提 |
|---|---|
| 基準ケース | 現時点で想定している入居率・人員配置・家賃・加算を反映 |
| 入居率低下ケース | 入居者数を1~2人減らして試算 |
| 人件費上昇ケース | 給与費や採用条件が上振れした場合を反映 |
| 建物費上昇ケース | 家賃・共益費・修繕費などが増えた場合を反映 |
| 加算未算定ケース | 基準ケースで見込んだ加算を外して試算 |
| 事業拡大ケース | 2棟目・3棟目を想定し、定員規模と建物の確保方法を変えて試算 |
| 複合悪化ケース | 入居率低下と費用上昇などが同時に起きた場合を試算 |
将来的に20室・30室へ事業を広げる予定がある場合は、現在の1棟だけでなく、2棟目・3棟目を加えた状態でも収支を作っておくと、追加の人員や建物費、必要な資金を把握しやすくなります。自社建築と建て貸しでは資金の出方が異なるため、それぞれのケースを分けて比較します。
特に確認しておきたいのが、複数の条件が同時に悪化するケースです。実際の運営では、空室が発生している時期に採用費や修繕費が増えるなど、1つの条件だけが変わるとは限りません。
そのため、個別の条件だけでなく、入居率の低下と人件費の上昇などを組み合わせたケースも作り、必要な運転資金を含めて事業を継続できるかを確認しておくと、収支計画の弱い部分を見つけやすくなります。
自社の条件を収支表へ落とし込む際に、報酬制度や人員配置、建物条件など判断しにくい項目がある場合は、制度面と建物・事業計画の両方を確認しながら試算条件を整理することが大切です。
1棟目の運営後に20室・30室へ事業を広げていく場合は、収支だけでなく、2棟目・3棟目の建物をどのように確保するかも事業計画の一部になります。
主な方法としては、土地を取得して自社で建物を建築・所有する方法と、運営事業者が建物を所有せず、オーナー側が新築した建物を賃借して運営する「建て貸し」があります。
自社で建築・所有する場合は、土地取得費や建築費などの初期投資が必要になる一方、建物を自社の事業計画に合わせて検討できます。所有後は、減価償却費や固定資産税、修繕・維持管理費なども収支へ反映する必要があります。
一方、建て貸しでは建物を所有せず、賃料を支払って運営します。土地取得から自社で建築する場合とは、必要となる初期資金や建物保有の考え方が異なります。条件に合う物件を確保できれば、複数棟展開を進める際の選択肢になります。
| 建物の確保方法 | 主に確認したいこと |
|---|---|
| 自社建築・所有 | 土地取得費、建築費、借入、減価償却費、固定資産税、修繕・維持管理費 |
| 建て貸し・賃借 | 家賃・共益費、契約条件、必要な設備・間取り、改修負担、契約期間 |
複数棟へ事業を広げる場合は、すべてを自社で建築することを前提にせず、自社建築と建て貸しを比較しながら、資金計画や展開方針に合う方法を選ぶことが大切です。
自社の収支を試算するときは、まず収入側と支出側の条件を分け、それぞれの数字をどの前提から計算したのか分かる状態にしておくことが大切です。
収入側では、定員や入居者数、障害支援区分、利用日数、基本報酬、加算、指定時期などを整理します。支出側では、人員配置や給与水準、建物費、日常の運営費などを、自社の実際の条件に合わせて積み上げます。
そのうえで、基準ケースだけでなく、入居率が下がる場合、人件費や建物費が上がる場合、予定していた加算を算定できない場合なども比較しておくと、収支計画の弱い部分を見つけやすくなります。
収支シミュレーションは、1つの利益額を出すことが目的ではなく、条件が変わったときに事業をどこまで維持できるのかを確認するために使うことが重要です。
次は、障がい者グループホームの収支について、事業者からよく出やすい疑問をQ&A形式で整理します。
ここまで、障がい者グループホームの収支の仕組みや具体的な試算、条件による収支差、自社で確認したい項目を整理してきました。
最後に、収支モデルを検討する際によく疑問になりやすい「利益率はどのくらいか」「本当に利益が出るのか」「何人入居すれば黒字になるのか」といった点をQ&A形式で整理します。
なお、収支は定員や入居率、障害支援区分、人員配置、加算、人件費、建物費などによって変わります。そのため、以下の回答も特定の数値をすべての事業所に当てはめるのではなく、判断するときの考え方としてご覧ください。
利益率は、事業所の規模や入居率、人員配置、加算、人件費、建物費などによって異なるため、一律には言えません。
厚生労働省の「令和7年障害福祉サービス等経営概況調査」では、介護サービス包括型のうち定員8~10人規模の事業所について、令和6年度決算の収支差率は6.1%でした。一方、介護サービス包括型全体では6.9%となっています。ここでいう「収支差率」は、調査上の収入と支出の差から算出された指標であり、一般的な企業会計上の営業利益率などと同じ意味ではありません。
ただし、この数値は複数事業所の実績を集計した平均値です。2026年6月以降の新規指定事業所に適用される「応急的な報酬単価の特例」や、自社の入居率・加算・人件費・建物条件などをそのまま反映した数字ではありません。
利益率の目安を見るときは「平均で何%か」だけで判断せず、公表されている指標が何を表しているのか、その年度・規模・制度条件まで確認することが重要です。
自社の事業性を判断する場合は、公的な平均値を目安として使いながら、自社の条件で収入と費用を再計算してください。
障がい者グループホームは、条件によって利益が出る場合もあれば、赤字になる場合もあるため「必ず儲かる事業」とは言えません。
収支を左右するのは、入居率や障害支援区分、人員配置、算定できる加算、人件費、建物費などです。例えば、満床に近い状態を維持できても、人件費や家賃が高ければ収支差は小さくなる可能性があります。反対に、加算を算定できても、そのために追加の人員配置が必要であれば、増えた収入がそのまま利益になるわけではありません。
厚生労働省の経営概況調査では、介護サービス包括型の定員8~10人規模で、令和6年度決算の平均収支差率は6.1%でした。ただし、これはあくまで複数事業所の平均的な実績であり、自社でも同じ収支差率になることを示すものではありません。
「儲かるかどうか」を判断するには、平均的な利益額を見るのではなく、自社の入居率・人員体制・加算・建物条件を使って収支を試算する必要があります。
さらに、基準ケースだけでなく、空室が出た場合や人件費・建物費が上昇した場合まで確認し、それでも事業を継続できるかを見ることが重要です。
「何人入居すれば黒字になるか」は、定員だけでは決まりません。
必要な入居者数は、障害支援区分や算定する加算、人件費、家賃・建物費、その他の運営費によって変わります。同じ10人定員でも、費用が高ければ9人入居でも赤字になる場合があり、反対に費用や報酬条件によっては、それより少ない入居者数で収支が成立する場合もあります。
そのため、黒字化に必要な入居者数を確認するには、1人増減したときに収入がどの程度変わるのかと、入居者数が減っても残る費用を自社の条件で計算する必要があります。
「何人いれば黒字か」は一律の人数で決めるのではなく、自社の収入と費用を使って損益分岐となる入居者数を確認することが重要です。
10人定員であれば、10人・9人・8人など複数の入居者数で収支を比較し、どの段階で収支差がマイナスになるのかを確認すると判断しやすくなります。
障がい者グループホームでは、人件費が大きな支出になりやすく、建物費や日々の運営費も収支に影響します。
厚生労働省の「令和7年障害福祉サービス等経営概況調査」では、介護サービス包括型・定員8~10人規模の事業所について、令和6年度の給与費は年間約1,364.6万円でした。ただし、実際の人件費は人員配置や勤務時間、給与水準、夜間の支援体制などによって変わります。
建物を賃借する場合は家賃や共益費、所有する場合は固定資産税や修繕・維持管理費などが発生します。また、損益を確認する際には減価償却費も考慮します。そのほか、食材料費、水道光熱費、日用品費、通信費、保険料などの運営費も発生します。
支出を確認するときは、項目ごとの金額だけでなく、入居者数が減ってもすぐには減らせない費用がどの程度あるかを見ることが重要です。
特に人件費や建物費は、少し上振れするだけでも年間収支への影響が大きくなるため、自社の実際の人員体制や建物条件をもとに見積もる必要があります。
収支シミュレーションでは、収入と支出の金額だけでなく、その数字をどの条件で計算しているのかを確認することが重要です。
収入側では、サービス類型、定員、入居者数、障害支援区分、利用日数、基本報酬、算定する加算、地域区分、指定時期などを整理します。支出側では、人員配置や給与水準、家賃・建物費、食材料費、水道光熱費、修繕費などを、自社の条件に合わせて設定します。
さらに、満床時の基準ケースだけでなく、入居率が下がる、人件費や建物費が上がる、予定していた加算を算定できないといった悪化ケースも比較しておく必要があります。
収支シミュレーションでは「利益がいくら出るか」だけでなく、どの条件が変わると収支がどこまで悪化するのかまで確認することが大切です。
加えて、損益だけでなく、開設から収入が安定するまでの運転資金や借入返済など、キャッシュフローも別に確認しておくと、資金不足のリスクを把握しやすくなります。
障がい者グループホームの収支は、定員だけで決まるものではありません。入居率や障害支援区分、人員配置、算定できる加算、人件費、建物費など、複数の条件によって収入と費用の両方が変わります。
そのため、インターネット上の収支モデルや公的な平均値を見るときも、利益額や収支差率だけを自社へ当てはめるのではなく、どの年度・制度・事業所条件で算出された数字なのかを確認することが大切です。
自社で事業計画を作る際は、現在適用される報酬制度を確認したうえで、実際に予定する利用者構成、人員体制、建物条件などを反映して試算します。さらに、満床時だけでなく、入居率が下がる場合、人件費や建物費が上昇する場合、予定していた加算を算定できない場合なども比較しておく必要があります。
また、月次の損益だけではなく、開設から収入が安定するまでの運転資金や借入返済など、キャッシュフローも別に確認しておくことが重要です。
1棟10室程度から事業を始める場合も、将来的に20室・30室へ展開する計画があるのであれば、2棟目・3棟目を含めた収支まで確認しておく必要があります。その際は、自社で土地・建物を取得して建築する方法だけでなく、新築物件を賃借する建て貸しも含め、建物の確保方法ごとに必要な資金や継続的な費用を比較します。
収支モデルは「いくら利益が出るか」を予測するためだけではなく、条件が変わったときにも事業を継続できるか、さらに将来どのような規模・方法で事業を展開していくのかを判断するために活用しましょう。
※本記事は2026年9月時点で公表されている制度・資料をもとに作成しています。障害福祉サービス等報酬や加算・減算、指定基準等は今後変更される場合があります。また、記事内の試算値は個別の事業所における収益や利益を保証するものではありません。実際の指定要件や報酬の算定可否については、指定権者や関係機関へご確認ください。
障がい者グループホームの開設・事業拡大をご検討の方へ
障がい者グループホームの事業計画では、1棟目の収支だけでなく、将来的に何室・何棟まで展開するのかも含めて、建物の確保方法や資金計画を考えることが大切です。
エイワハウジングでは、大阪府・兵庫県東部を中心に、障がい者グループホームをはじめとする福祉施設の建築に取り組んでいます。
1棟目を自社で建築する計画だけでなく、20室・30室へ事業を広げる際の建物計画や、新築物件を賃借して運営する建て貸しについてもご相談いただけます。
「1棟目の建築から相談したい」「2棟目・3棟目の展開方法を考えたい」「自社建築と建て貸しのどちらが事業計画に合うか検討したい」といった段階からご相談ください。
障がい者グループホームの新規開設や事業拡大、建物の確保についてお悩みの方は、お気軽にお問い合わせください。


